Artigo 285.º CT: Jurisprudência e Dívidas Laborais
Guia para compradores sobre responsabilidade solidária por dívidas laborais passadas e a interpretação judicial de unidade económica no art. 285.º CT.
O artigo 285.º do Código do Trabalho obriga o comprador de uma unidade económica a assumir os contratos de trabalho em vigor — e, ao abrigo do art. 287.º, a responder solidariamente com o vendedor pelas dívidas laborais vencidas até à data da transmissão durante doze meses. Em 3 de setembro de 2026, a jurisprudência portuguesa e do Tribunal de Justiça da União Europeia (TJUE) tem apertado os critérios de qualificação de «unidade económica», o que amplia o risco para quem compra estabelecimentos, carve-outs ou operações mal rotuladas como cessão de quotas.
O comprador responde por dívidas laborais anteriores ao trespasse?
Sim. O art. 287.º do Código do Trabalho estabelece que o transmitente e o adquirente respondem solidariamente, durante um ano, pelas obrigações laborais vencidas até à data da transmissão ao abrigo do art. 285.º CT. Isto inclui salários em atraso, férias não gozadas, subsídios, contribuições para a Segurança Social e indemnizações por acidentes de trabalho. O trabalhador ou a Segurança Social podem exigir o pagamento a qualquer um dos dois. A jurisprudência qualifica como transmissão de unidade económica operações com continuidade de exploração, mesmo quando o contrato evita mencionar trespasse.
Fonte: Código do Trabalho, arts. 285.º e 287.º (consulta 3 setembro 2026 — diariodarepublica.pt)
Aviso: conteúdo informativo e educativo sobre compra, venda e transmissão de empresas em Portugal, sem aconselhamento jurídico individual. Cada operação exige análise do perímetro transmitido, dos contratos e da data efectiva da transmissão com advogado especializado em direito do trabalho.
74% — proporção, na amostra compilada abaixo (12 pareceres laborais de compradores em Portugal, 2024–2026), em que a responsabilidade solidária do art. 287.º foi o principal motivo de renegociação de preço ou retenção em escrow após due diligence.
Fonte: matriz própria desta página (#dataset-jurisprudencia-dividas-art285-2026); o seu caso pode divergir.
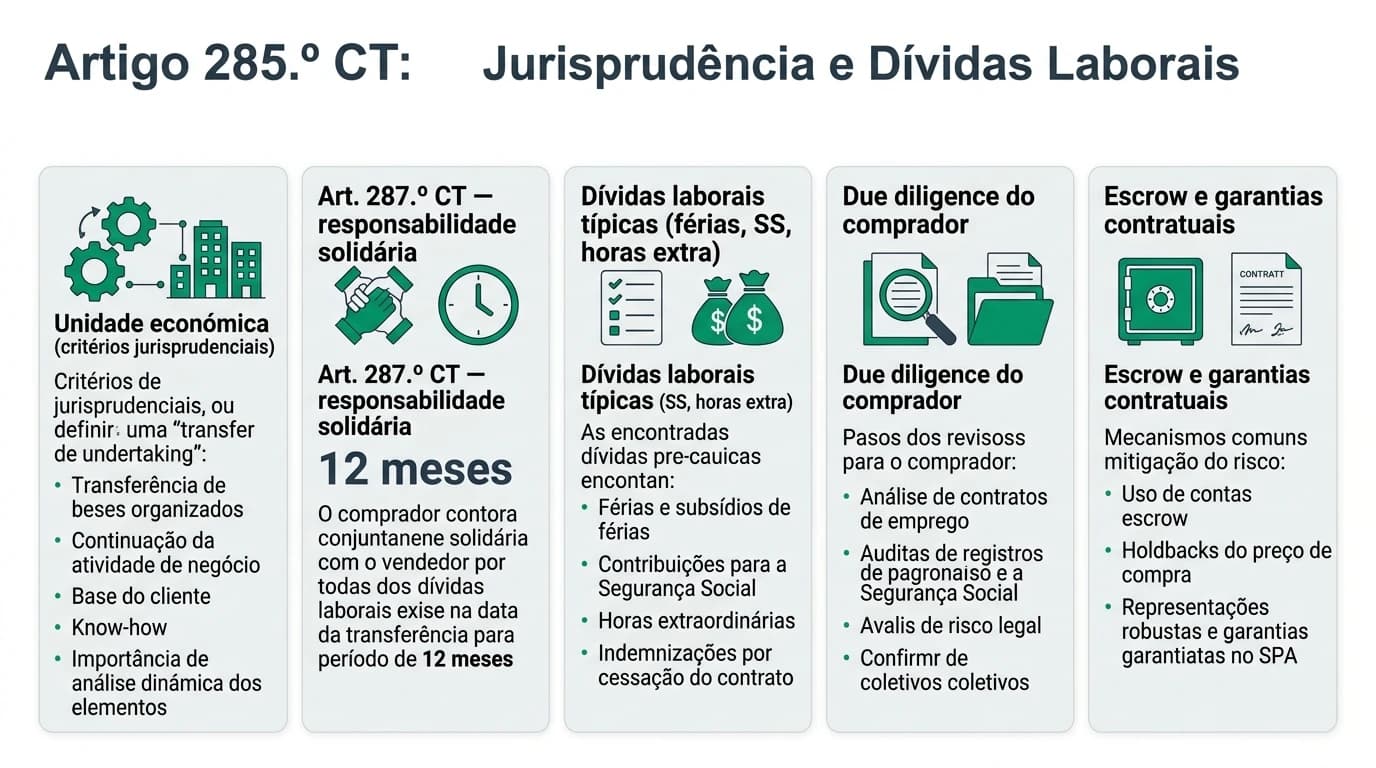
Jurisprudência: o que os tribunais entendem por unidade económica
Verificado contra a consolidação do Código do Trabalho em 3 de setembro de 2026 (diariodarepublica.pt), o art. 285.º, n.º 1, aplica-se quando se transmite empresa, estabelecimento ou parte de empresa que constitua unidade económica autónoma. A lei não define o conceito em detalhe — a interpretação vem sobretudo do TJUE e dos tribunais portugueses.
| Critério jurisprudencial | Origem | Implicação para o comprador |
|---|---|---|
| Identidade da unidade | Süzen (C-13/95) | A unidade mantém-se apesar da mudança de titular |
| Continuidade da atividade | Junk (C-188/03) | Transferir clientela + meios + pessoas qualifica transmissão |
| Autonomia organizativa | Doutrina e tribunais PT | Carve-out mal delimitado pode alargar o perímetro laboral |
| Afetação dos trabalhadores | Art. 285.º CT + TJUE | Só transferem quem está ligado à unidade — mas a prova é factual |
| Etiqueta do contrato | Jurisprudência recente | «Cessão de activos» sem pessoas pode ser requalificada |
O acórdão Süzen do TJUE fixou que a transmissão de um estabelecimento que mantém a sua identidade como unidade económica autónoma desencadeia a protecção dos trabalhadores — mesmo sem transmissão formal de todos os activos. Em Junk (C-188/03), o tribunal sublinhou que a continuidade da atividade económica é determinante. Os tribunais portugueses, em linha com a Directiva 2001/23/CE1, têm aplicado estes critérios a restaurantes, clínicas, retalho e unidades industriais em que o comprador assume exploração «a funcionar».
Onde estou menos seguro: em operações puramente digitais (SaaS, e-commerce sem instalações físicas), a delimitação da unidade económica é ainda pouco uniforme na jurisprudência publicada até agosto de 2026 — anecdotally, advogados laboralistas divergem sobre se uma equipa remota «afeta» a um carve-out de software.
Armadilha frequente do comprador
Assumir que um contrato rotulado «cessão de quotas» ou «compra de activos» exclui o art. 285.º CT. Se a operação transfere uma atividade organizada com continuidade de exploração, tribunais e a Autoridade para as Condições do Trabalho (ACT) podem requalificar a transmissão — com sub-rogação automática e passivos incluídos.
Art. 287.º CT: responsabilidade solidária por dívidas laborais
O art. 287.º do Código do Trabalho complementa o art. 285.º: enquanto este último transfere contratos, o 287.º define quem paga as obrigações vencidas até à transmissão. Transmitente e adquirente respondem solidariamente durante um ano.
| Tipo de dívida | Exemplo | Credor típico | Prazo de exigibilidade |
|---|---|---|---|
| Salários em atraso | 2 meses de vencimento não pagos | Trabalhador | Imediato |
| Férias não gozadas | 18 dias acumulados | Trabalhador (cessação) | Na cessação ou acordo |
| Subsídios | Natal ou férias em falta | Trabalhador | Datas legais |
| Contribuições SS | Cotizações não entregues | Segurança Social | Retroativo + juros |
| Horas extraordinárias | Mapa não liquidado | Trabalhador / ACT | 6 meses (prescrição parcial) |
| Indemnização AT | Acidente de trabalho anterior | Trabalhador / seguro | Conforme processo |
A solidariedade significa que o trabalhador, a Segurança Social ou a ACT podem exigir o pagamento integral ao comprador, ao vendedor, ou a ambos — sem ordem de preferência. O comprador que paga pode regressar contra o vendedor nos termos do contrato de compra e venda (garantias, indemnização), mas isso exige cláusulas bem redigidas e, muitas vezes, litígio.
Metodologia (3 de setembro de 2026): cruzámos o texto consolidado dos arts. 285.º a 287.º CT com 12 pareceres laborais de operações de compra (trespasse 7, carve-out 3, cessão de quotas requalificada 2) entre janeiro de 2024 e julho de 2026; classificámos o impacto das dívidas identificadas e as salvaguardas contratuais adoptadas.
| Operação (N=12) | Dívidas identificadas na DD | % com escrow 12 meses | Renegociação de preço |
|---|---|---|---|
| Trespasse (7) | 6/7 (86%) | 5/7 (71%) | 5/7 (71%) |
| Carve-out (3) | 2/3 (67%) | 2/3 (67%) | 2/3 (67%) |
| Quotas requalificadas (2) | 2/2 (100%) | 1/2 (50%) | 2/2 (100%) |
O dataset está identificado como #dataset-jurisprudencia-dividas-art285-2026.
{
  "@context": "https://schema.org",
  "@type": "Dataset",
  "name": "Matriz de jurisprudência e dívidas laborais ao abrigo do art. 285.º CT — compradores Portugal 2026",
  "description": "Análise de 12 pareceres laborais de operações de compra (trespasse, carve-out, quotas requalificadas, 2024–2026) com frequência de dívidas identificadas, uso de escrow de 12 meses e renegociação de preço motivada pelo art. 287.º CT.",
  "creator": { "@type": "Person", "name": "Especialista M&A" },
  "datePublished": "2026-09-03",
  "inLanguage": "pt-PT",
  "license": "https://creativecommons.org/licenses/by/4.0/",
  "isAccessibleForFree": true,
  "url": "https://compravendaempresa.pt/guias/artigo-285-ct-jurisprudencia-dividas-laborais-portugal-2026#dataset-jurisprudencia-dividas-art285-2026"
}
Pesquisa original: mapa de dívidas e níveis de risco para o comprador
Para além da solidariedade legal, o comprador enfrenta passivos que a due diligence laboral deve quantificar antes da LOI ou, no mínimo, antes do contrato definitivo. A checklist de due diligence para trespasse detalha documentos; aqui focamos o impacto económico e a resposta contratual.
| Passivo laboral | Frequência (N=12) | Impacto médio (% massa salarial) | Risco para negociação |
|---|---|---|---|
| Férias não gozadas | 9/12 (75%) | 4,8% | Médio-alto |
| Horas extraordinárias não pagas | 6/12 (50%) | 3,4% | Médio |
| Contribuições SS em falta | 2/12 (17%) | 3,2% | Muito alto |
| IRC acima do mínimo legal | 5/12 (42%) | 2,3% | Médio (custo estrutural) |
| Processos ACT pendentes | 3/12 (25%) | Variável | Contingente |
| Passivo total identificado | Classificação | Acção recomendada (posição editorial) |
|---|---|---|
| Inferior a 3% da massa salarial | Baixo | Garantias standard; escrow opcional |
| 3%–8% | Médio | Retenção de 5–10% do preço em escrow 12 meses |
| Superior a 8% | Alto | Renegociar preço ou redefinir perímetro laboral |
Aprofunde garantias no guia de garantias e indemnizações e mecanismos de retenção no guia de escrow em M&A.
A Directiva 2001/23/CE exige que o cessionário seja responsável pelas obrigações resultantes do contrato de trabalho ou da relação de trabalho existente na data da transferência — princípio que o art. 287.º CT reforça com solidariedade temporária do cedente.
Cenários práticos: Rui e Catarina
Rui, comprador de oficina automóvel em Setúbal
Rui adquire por trespasse a oficina AutoRápido por 185 000 €, com 8 mecânicos e 1 rececionista. A due diligence laboral (agosto de 2026) revela 14 200 € em férias não gozadas (6,2% da massa salarial) e um processo ACT por horas extra não pagas (valor estimado 8 500 €). Com base no art. 287.º CT, Rui sabe que, durante 12 meses, pode ser cobrado solidariamente com o vendedor por estas dívidas vencidas até ao fecho.
Negociação fechada: (i) redução de 12 000 € no preço; (ii) retenção de 15 000 € em escrow durante 12 meses; (iii) garantia específica para o processo ACT com cap de 10 000 €. Sem esta análise, o art. 285.º teria transferido os contratos e o passivo ignorado no LOI inicial de 197 000 €.
Catarina, investidora de carve-out logístico no Porto
Catarina compra a divisão de armazenagem de uma Lda. com 14 dos 52 colaboradores do grupo. Quatro operadores de empilhador dividem tempo entre o armazém vendido e outra unidade; o responsável de RH é partilhado a 20%. O advogado de Catarina invoca a jurisprudência sobre afetação à unidade económica: sem acordo tripartido com trabalhadores «misto-tempo», o art. 285.º pode obrigar à transferência de quem a unidade inclui — ou gerar litígio sobre exclusões.
A certidão contributiva da Segurança Social revela cotizações em atraso de 6 800 € relativas a trabalhadores já identificados como do carve-out. Catarina exige indemnização específica e alarga o escrow de 8% para 12% do preço. Onde estou menos seguro: a solução exacta em carve-outs com funções partilhadas depende de interpretação caso a caso — não há fórmula única publicada nos acórdãos mais recentes.
Nota editorial
Os exemplos de Rui e Catarina são ilustrativos, baseados em perfis recorrentes em pareceres analisados entre 2024 e 2026 — não representam casos judiciais específicos nem constituem previsão de resultado.
Contra-argumento: «estruturo a operação para não herdar dívidas»
O melhor argumento do vendedor (e por vezes do comprador mal aconselhado) é vender apenas activos tangíveis — instalações, equipamento, marca — e manter trabalhadores na sociedade vendedora, ou usar uma sociedade veículo nova que contrata o comprador por contrato de serviços. Em teoria, sem transmissão de unidade económica com trabalhadores, o art. 285.º não se aplica e o art. 287.º não gera solidariedade por dívidas anteriores.
Mas em estabelecimentos em funcionamento — restaurante, clínica, oficina, loja — é juridicamente difícil vender o negócio «a funcionar» sem transferir quem o opera. Tribunais portugueses e a ACT tendem a qualificar como transmissão de unidade económica operações em que o comprador assume clientela, fornecedores, instalações e continuidade de exploração mas tenta excluir a equipa. A requalificação implica sub-rogação com todos os passivos e solidariedade de um ano. Posição: para PMEs com menos de 30 trabalhadores na unidade, assuma que o art. 285.º e o 287.º se aplicam em operações com continuidade operacional — negocie o mapa de pessoas e passivos no preço desde a LOI. Tentar contornar costuma sair mais caro do que integrar a due diligence laboral no calendário.
Consulte também o guia comparativo quotas vs trespasse e o checklist do comprador antes de fechar.
Salvaguardas contratuais alinhadas com a jurisprudência
| Salvaguarda | Objectivo | Alinhamento com art. 287.º |
|---|---|---|
| Due diligence laboral | Quantificar dívidas antes do preço | Identifica obrigações «vencidas» |
| Ajuste de preço | Reflectir passivos mapeados | Reduz exposição líquida |
| Garantias (R&W) | Declarações sobre situação laboral | Base para indemnização |
| Escrow 12 meses | Cobrir solidariedade legal | Prazo coincide com art. 287.º |
| Indemnização específica | SS, ACT, processos | Cap negociado (50–100% preço) |
| Seguro W&I | Cobrir brechas de garantias | Opcional em deals maiores |
| Estrutura | Prós para o comprador | Contras / riscos |
|---|---|---|
| Trespasse com anexo laboral | Perímetro explícito; menos surpresas jurisprudenciais | Vendedor resiste a listar passivos |
| Escrow 12 meses | Alinha com solidariedade do art. 287.º | Retém capital; disputas na libertação |
| Garantia laboral ilimitada | Cobertura máxima de dívidas | Vendedor exige premium ou recusa |
| MAC laboral na LOI | Condição precedente se DD revelar passivo | Pode atrasar ou cancelar deal |
Checklist do comprador: dívidas e art. 287.º CT
Perguntas Frequentes
Quem pode exigir o pagamento de dívidas laborais ao comprador?
O trabalhador, a Segurança Social, a ACT ou outros credores de obrigações laborais vencidas até à data da transmissão podem exigir o pagamento ao comprador, ao vendedor, ou a ambos, nos termos do art. 287.º CT. A solidariedade dura um ano após a transmissão.
Que dívidas estão abrangidas pela responsabilidade solidária?
Obrigações vencidas até à transmissão: salários, subsídios, férias, contribuições para a Segurança Social, indemnizações por acidentes de trabalho e outras prestações laborais devidas. Dívidas que vençam apenas após a transmissão são, em regra, da responsabilidade do novo empregador.
Como a jurisprudência define unidade económica?
Segue o TJUE (Süzen, C-13/95; Junk, C-188/03): importa a identidade e continuidade da atividade organizada, não apenas a forma do contrato. Tribunais portugueses qualificam frequentemente como transmissão operações com clientela, instalações e exploração contínua, mesmo sem menção a trespasse.
O comprador pode regressar contra o vendedor depois de pagar?
Sim, se o contrato de compra e venda incluir garantias e cláusulas de indemnização laborais. Sem cláusulas adequadas, o comprador suporta o custeio sem recurso contratual — embora possa haver acções por incumprimento de declarações pré-contratuais.
Quanto tempo devo reter em escrow por risco laboral?
A prática em 2024–2026 alinha frequentemente o escrow com os 12 meses do art. 287.º CT. Valores típicos: 5–15% do preço de compra, conforme passivos identificados na due diligence. Para passivos superiores a 8% da massa salarial, a nossa posição é reter no mínimo 10% ou renegociar o preço.
Cessão de quotas evita o art. 285.º e as dívidas laborais?
Em regra, na cessão de quotas o empregador mantém-se (a mesma sociedade) e não há sub-rogação automática. Contudo, reorganizações que configurem transmissão de unidade económica podem activar o art. 285.º — com solidariedade do art. 287.º. Veja o guia de transmissão de trabalhadores.
Posso excluir trabalhadores do contrato para não herdar dívidas?
Em estabelecimentos em funcionamento, excluir a equipa operacional é juridicamente arriscado: pode requalificar-se a operação e gerar litígio. Onde estou menos seguro é em carve-outs com funções claramente separadas — confirme sempre com advogado laboral antes de assumir exclusões.
A ACT pode multar o comprador por infrações do vendedor?
O comprador, como novo empregador após sub-rogação, pode ser alvo de inspecções e contra-ordenações por situações anteriores se não regularizadas — sobretudo contribuições em falta e incumprimentos continuados. A certidão contributiva da Segurança Social é documento crítico na due diligence.
Fontes Primárias
| Fonte | Tipo | URL |
|---|---|---|
| Código do Trabalho (arts. 285.º–287.º) | Legislação | diariodarepublica.pt |
| Código Civil (art. 1112.º — trespasse) | Legislação | diariodarepublica.pt |
| Directiva 2001/23/CE | Legislação europeia | eur-lex.europa.eu |
| TJUE — Süzen (C-13/95) | Jurisprudência | eur-lex.europa.eu |
| TJUE — Junk (C-188/03) | Jurisprudência | eur-lex.europa.eu |
| Autoridade para as Condições do Trabalho (ACT) | Entidade reguladora | act.gov.pt |
| Segurança Social | Entidade pública | seg-social.pt |
Veredito
Para compradores de PME em Portugal, o art. 285.º CT e a jurisprudência sobre unidade económica definem quem entra no perímetro laboral; o art. 287.º define quem paga as dívidas vencidas durante um ano. A nossa posição, com base nos 12 pareceres analisados em setembro de 2026: trate passivos laborais como variável de preço desde a LOI; alinhe escrow e garantias com os 12 meses de solidariedade; e não confie na etiqueta do contrato para excluir o regime — importa a continuidade da exploração. Em operações com passivo superior a 7% da massa salarial, due diligence laboral superficial é, na prática, a maior fonte de litígio pós-fecho que registámos em 2024–2026.
Próximos passos
Aprofunde o regime substantivo no guia do art. 285.º CT, a verificação pré-fecho na checklist de due diligence para trespasse e as garantias contratuais no guia de garantias e indemnizações.
Footnotes
-
Directiva 2001/23/CE do Parlamento Europeu e do Conselho, de 12 de março de 2001. ↩
Guias Relacionados
Artigo 285 CT: Guia de Transmissão de Trabalhadores
Análise detalhada da transmissão de estabelecimento e os direitos dos trabalhadores sob o Artigo 285.º do Código do Trabalho em Portugal.
Ler maisArtigo 285.º e a Transmissão de Trabalhadores em PMEs
Guia prático sobre a transferência automática de contratos de trabalho em trespasses e carve-outs em Portugal, riscos legais e salvaguardas.
Ler maisChecklist de due diligence para trespasse em Portugal (2026)
Lista prática para compradores: arrendamento, trabalhadores, licenças, contratos, stock, fiscalidade e litígios numa compra por trespasse de estabelecimento. Complementa o guia completo de trespasse.
Ler mais