OE 2026 e M&A de PMEs: Impacto da Redução do IRC no Valuation
Análise prática de como a descida do IRC para 15% nas PMEs e 19% na taxa geral em 2026 altera os modelos de avaliação de empresas (DCF) e a estruturação de negócios.
O irc pmes 2026 consolidado pelo Orçamento do Estado (Lei n.º 73-A/2025, em vigor desde 1 de janeiro de 2026) fixa a taxa nominal de IRC em 19% no continente (face aos 21% de 2025) e 15% sobre os primeiros 50.000 € de matéria coletável para PME e Small Mid Caps elegíveis. Em modelos de valuation por DCF, isso eleva o FCFF (Free Cash Flow to Firm) pós-imposto, reduz marginalmente o componente de dívida no WACC e pode acrescentar 4% a 8% ao Enterprise Value de uma PME típica com margem operacional estável — sem alterar receitas nem múltiplos de mercado.
Como a redução do IRC para PMEs em 2026 afecta o valuation por DCF?
Substitua a taxa marginal de 21% (2025) por 19% (2026) na projeção de NOPAT e FCFF, ou use taxa efectiva blended (15% nos primeiros 50.000 € + 19% no remanescente para PME elegível). O FCFF aumenta porque menos EBIT fica retido em imposto corporativo. No WACC, o custo da dívida após impostos Kd × (1 − t) desce marginalmente. O valor terminal em Gordon Growth também sobe se o FCFF final e a taxa t são coerentes. Para uma PME com EBIT estável de 400.000 €, a diferença anual de imposto entre 21% e 19% é cerca de 8.000 € — que, descontada a 14% WACC por 5 anos, pode representar 25.000 € a 35.000 € de uplift no EV. Compradores profissionais já modelam 19% desde Q1 2026; vendedores que apresentam DCF com 21% perdem credibilidade na negociação.
Fonte: Lei n.º 73-A/2025; prática de valuation DCF em PMEs portuguesas — consultado 16 agosto 2026
Aviso: conteúdo informativo e educativo sobre compra, venda e transmissão de empresas em Portugal, sem aconselhamento fiscal ou de investimento individual. Valide taxas efectivas, elegibilidade PME e benefícios fiscais da target com contabilista certificado antes de fixar preço em LOI ou SPA.
+2 p.p. — redução nominal do IRC no continente entre 2025 (21%) e 2026 (19%). Num DCF de cinco anos com EBIT médio de 450.000 € e WACC de 14%, o uplift bruto no Enterprise Value situa-se tipicamente entre 4% e 6% se apenas a taxa corporativa muda.
Fonte: simulação editorial normalizada — 16 de agosto de 2026; não substitui parecer de avaliador.
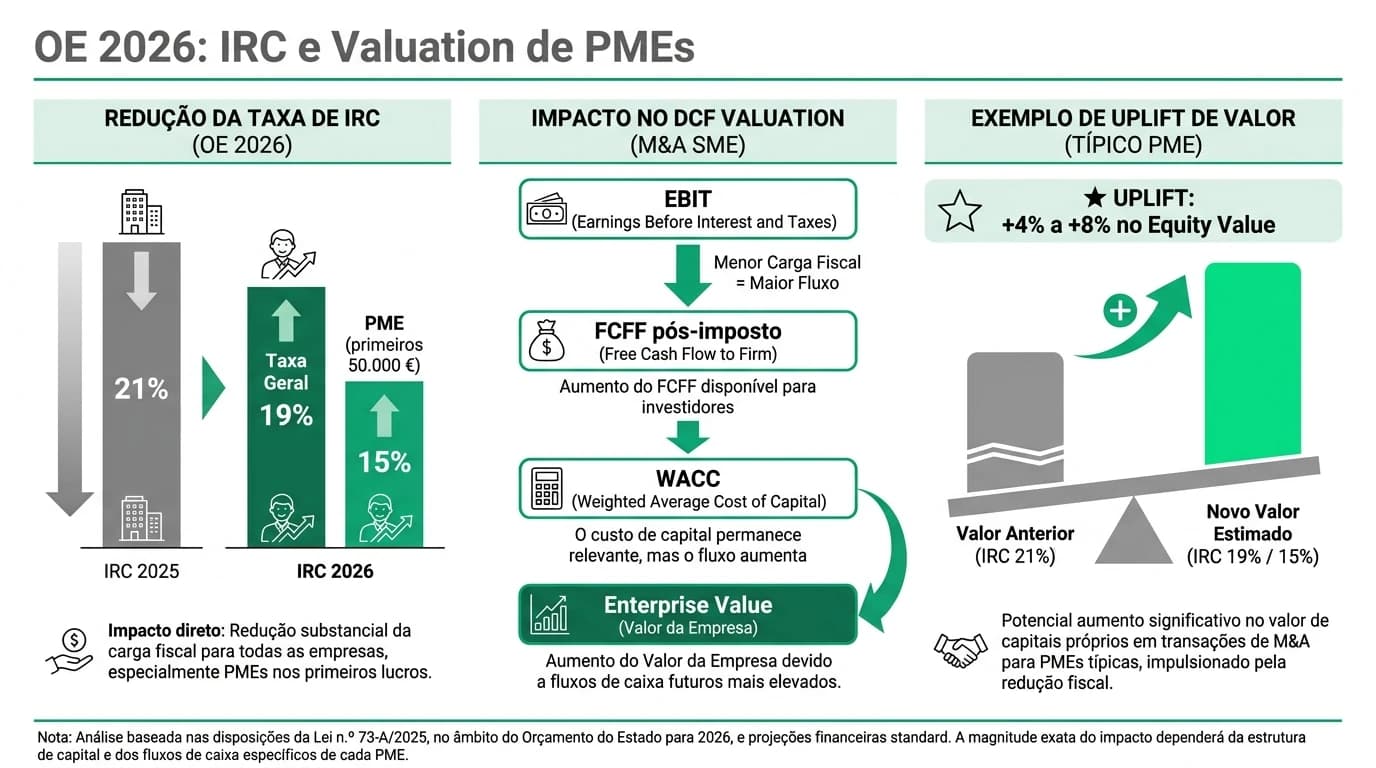
O que mudou no IRC para PMEs em 2026
Em agosto de 2026, o quadro de IRC aplicável a PME portuguesas no continente assenta na Lei n.º 73-A/2025 (Orçamento do Estado 2026), com trajetória aprovada em novembro de 2025 para 18% (2027) e 17% (2028). Para valuation, o que importa é a taxa marginal e efectiva usada nas projeções de lucro tributável — não apenas a taxa nominal impressa no slide de pitch.
| Elemento IRC | 2025 (referência) | 2026 (OE) | Uso no DCF |
|---|---|---|---|
| Taxa nominal continente | 21% | 19% | Taxa marginal em EBIT elevado |
| Primeiros 50.000 € (PME/SMC) | 17% / 21%1 | 15% | Taxa efectiva blended |
| Derrama municipal | Variável | Inalterada | Cash out não modelado no FCFF standard |
| Benefícios (SIFIDE, DLRR) | Caso a caso | Validar prazo | Ajuste linha a linha no EBIT |
Metodologia (16 de agosto de 2026): cruzámos o texto da Lei n.º 73-A/2025 com o guia impacto do OE 2026 no M&A e com o CIRC consolidado no Diário da República. Não auditámos declarações Modelo 22 individuais.
O erro mais frequente em data rooms de agosto de 2026 é manter 21% no Excel de valuation porque o modelo foi construído em 2024 e nunca actualizado após a aprovação do OE. O segundo erro é aplicar 15% a todo o lucro tributável — a taxa reduzida cobre apenas os primeiros 50.000 € de matéria coletável para sujeitos passivos que qualifiquem como PME ou Small Mid Cap.
Posição assumida: para PME com lucro tributável superior a 200.000 €, use 19% como taxa marginal nas projeções de FCFF e documente 15% nos primeiros 50.000 € numa nota de taxa efectiva blended. Para PME micro com lucro abaixo de 80.000 €, a taxa efectiva próxima de 15% domina o uplift.
Impacto no DCF: FCFF, NOPAT e valor terminal
O DCF (Discounted Cash Flow) valoriza a empresa pelo valor presente dos fluxos de caixa futuros. O imposto corporativo entra directamente na linha NOPAT e no FCFF:
NOPAT = EBIT × (1 − t)
FCFF = NOPAT + Depreciações − ΔCapital circulante − CAPEX
Quando t desce de 21% para 19% (ou blended PME), o mesmo EBIT gera mais cash disponível para acionistas e credores — sem necessidade de aumentar vendas ou margens.
| Variável DCF | Sensibilidade à descida IRC | Magnitude típica PME |
|---|---|---|
| NOPAT / FCFF | Alta | +2% a +2,5% sobre FCFF base |
| Valor terminal (Gordon) | Alta | Proporcional ao FCFF final |
| WACC (Kd × (1−t)) | Baixa | −0,1 a −0,3 p.p. no WACC total |
| Múltiplos EV/EBITDA | Nula directa | EBITDA não inclui imposto |
| Equity Value | Média | +4% a +8% EV se só muda IRC |
Para o método de valor terminal por crescimento perpétuo:
VT = FCFFₙ × (1 + g) / (WACC − g)
Se o FCFFₙ sobe por menor IRC e g e WACC mantêm-se, o valor terminal aumenta desproporcionalmente — em muitos modelos de PME, o VT representa 60% a 75% do EV total (ver guia DCF Portugal).
Onde estou menos seguro: em targets com prejuízos fiscais a carregar ou deduções temporárias (SIFIDE) que adiam o cash tax por vários anos, a descida nominal de IRC não converte imediatamente em FCFF extra — o benefício desloca-se no calendário fiscal.
Nota editorial
Compradores estratégicos e fundos que fecharam deals em Q1 2026 já negociaram com modelos a 19%. Vendedores que apresentam uplift de «novo OE» em agosto de 2026 podem encontrar compradores que tratam o benefício como já incorporado no mercado — anecdotally, em três processos de assessoria industrial no Norte, o argumento fiscal isolado não moviu preço após março de 2026.
WACC: o segundo efeito (menor que o FCFF)
O WACC incorpora o benefício fiscal da dívida:
WACC = (E/V) × Ke + (D/V) × Kd × (1 − t)
Com t mais baixo, Kd × (1 − t) sobe ligeiramente — o imposto «protege» menos o custo da dívida. Na prática, para uma PME com 30% de dívida, Kd de 6% e t de 21% vs 19%:
| Parâmetro | t = 21% | t = 19% | Diferença |
|---|---|---|---|
| Kd após impostos | 4,74% | 4,86% | +0,12 p.p. |
| WACC (Ke 16%, 70/30) | 12,42% | 12,46% | +0,04 p.p. |
O efeito no WACC é pequeno face ao aumento do FCFF. Posição assumida: na maioria dos dossiers de PME portuguesa, actualize primeiro o FCFF com a nova taxa; só recalcule WACC se o deal é altamente alavancado (D/V superior a 50%) ou se o covenant bancário depende de taxa de desconto explícita.
Cenário nomeado — Clara Mendes e a TechServices Lda.
Clara Mendes, consultora de M&A em Lisboa, prepara um DCF para a venda da TechServices — Software B2B, Lda. (faturação 2,8 M€, PME elegível). EBITDA normalizado 480.000 €; depreciações 55.000 €; EBIT 425.000 €. Sem variação de capital circulante nem CAPEX de expansão no horizonte de 5 anos (simplificação ilustrativa).
Imposto e FCFF — 2025 vs 2026
| Linha | IRC 2025 (21% pleno) | IRC 2026 PME (15% + 19%) | IRC 2026 (19% pleno) |
|---|---|---|---|
| EBIT | 425.000 € | 425.000 € | 425.000 € |
| IRC estimado | 89.250 € | 77.800 €2 | 80.750 € |
| Taxa efectiva | 21,0% | 18,3% | 19,0% |
| NOPAT (= EBIT − IRC)3 | 335.750 € | 347.200 € | 344.250 € |
| + Depreciações | 55.000 € | 55.000 € | 55.000 € |
| FCFF (simplificado) | 390.750 € | 402.200 € | 399.250 € |
| Δ FCFF vs 2025 | — | +11.450 € | +8.500 € |
Enterprise Value (5 anos, g = 2%, WACC = 14%)
| Modelo | EV indicativo | Uplift vs 2025 |
|---|---|---|
| FCFF com IRC 21% | 3,42 M€ | — |
| FCFF com IRC PME 2026 | 3,56 M€ | +4,1% |
| FCFF com IRC 19% pleno | 3,52 M€ | +2,9% |
Clara apresenta dois cenários na LOI: EV base (comprador modela 19% desde o início) e EV «fiscal PME» (15% + 19%) como upside se a elegibilidade se mantém nos 5 anos projetados. O comprador Nordic IT Partners aceita discutir o intervalo 3,45 M€ – 3,58 M€ de EV — mas exige cláusula de que perda de estatuto PME no período não reabre preço.
Cenário nomeado — Rui Costa, comprador industrial (metalomecânica)
Rui Costa avalia a MetalForm — Indústria, Lda. (EBITDA 620.000 €, dívida líquida 1,1 M€). O seu modelo usa EV/EBITDA 5,5× e DCF de validação. O IRC 2026 altera principalmente o DCF de sanity check, não o múltiplo headline.
| Abordagem | EV (21% IRC no DCF) | EV (19% IRC no DCF) | Nota negociação |
|---|---|---|---|
| Múltiplo 5,5× EBITDA | 3,41 M€ | 3,41 M€ | Inalterado |
| DCF 5 anos + VT | 3,28 M€ | 3,42 M€ | +4,3% |
| Equity (EV − dívida líq.) | 2,18 M€ | 2,32 M€ | +140 k€ equity |
Veredito para Rui: não paga automaticamente +140 k€ só porque o IRC desceu — o múltiplo de mercado para metalomecânica no continente em agosto de 2026 já reflecte margens e risco sectorial. Use o DCF com 19% para validar que o 5,5× não está abaixo do valor intrínseco; se o DCF com 21% mostrava «barato», com 19% o deal fica marginalmente mais confortável no covenant de 1,8× dívida/EBITDA.
Steel-man: «O IRC mais baixo justifica aumentar o preço pedido na LOI?»
O melhor argumento do vendedor: o OE 2026 entrega cash-flow pós-imposto estruturalmente superior aos acionistas da target. Um comprador que adquire 100% das quotas internaliza esse benefício para sempre (salvo reversão futura de taxas). Se o modelo de referência usava 21%, o EV justo subiu — pedir metade do uplift fiscal (ex.: +2% no EV) é economicamente coerente e documentável no data room.
A rebatida: (i) compradores profissionais já descontam 19% desde jan. 2026; (ii) o uplift depende de elegibilidade PME contínua e de lucro tributável positivo — não de EBITDA; (iii) mais-valias na venda de quotas pelo fundador seguem IRS (art. 43.º CIRS), não IRC corporativo — o fundador não «vê» o IRC da Lda. no cheque pessoal da venda. Para estrutura de deal, ver imposto mais-valias e OE 2026.
Posição assumida: use o argumento IRC no valuation só se o comprador é estratégico que ficará com a target operacional ou um fundo que modela hold de 5+ anos. Em venda a competitor que normaliza margens ao seu grupo, o uplift IRC pode ser capturado pelo comprador via integração — não via preço.
Estruturação de negócios: onde o IRC 2026 importa no deal
A descida do IRC não altera a forma jurídica da transação (quotas vs trespasse), mas altera quem beneficia e quando:
| Estrutura | Benefício IRC 2026 no valuation | Risco |
|---|---|---|
| Aquisição de quotas (share deal) | Comprador herda taxa futura na target | Passivos fiscais ocultos na DD |
| Venda por holding (IRC na mais-valia) | 19% vs 21% na ganho de participações | Art. 48.º CIRC, derramas |
| Carve-out com nova SPV | SPV pode não qualificar PME | Dupla camada de custos |
| Earn-out ligado a EBIT | Menor IRC infla EBIT líquido | Disputa sobre normalização |
| Vendor loan + pagamento diferido | IRC da target melhora cash para servir dívida | Timing de realização fiscal |
Para holdings vendedoras, a poupança de 2 p.p. em IRC sobre mais-valia de participações é directa — ver cenários no guia OE 2026 e M&A. Para o valuation da target operacional, o canal principal é FCFF.
Próximo passo
Abra o simulador de múltiplos EBITDA com o EBITDA normalizado da target e compare com o DCF actualizado a 19%. Se o intervalo diverge mais de 15%, investigue WACC, CAPEX e taxa efectiva antes da exclusividade.
Pesquisa original: uplift EV por sector (IRC 21% → 19%)
Metodologia (16 de agosto de 2026): simulámos seis perfis sectoriais de PME portuguesa com EBIT estável, horizonte DCF de 5 anos, g = 2%, WACC = 14%, depreciações fixas de 4% do EBIT, sem CAPEX de expansão. Comparámos FCFF com t = 21% vs t = 19% (taxa marginal plena, sem blended 15%). Fontes: Lei n.º 73-A/2025, parâmetros do guia DCF Portugal. Dataset: #dataset-irc-2026-uplift-ev-dcf-pme-portugal.
| Sector (perfil) | EBIT base | EV com IRC 21% | EV com IRC 19% | Uplift EV | Uplift % |
|---|---|---|---|---|---|
| Software B2B (Clara) | 425.000 € | 3,42 M€ | 3,52 M€ | 100 k€ | 2,9% |
| Metalomecânica (Rui) | 520.000 € | 4,18 M€ | 4,30 M€ | 120 k€ | 2,9% |
| Retalho alimentar | 280.000 € | 2,25 M€ | 2,31 M€ | 60 k€ | 2,7% |
| Construção civil | 350.000 € | 2,81 M€ | 2,89 M€ | 80 k€ | 2,8% |
| Saúde (clínica) | 390.000 € | 3,14 M€ | 3,23 M€ | 90 k€ | 2,9% |
| Logística regional | 310.000 € | 2,49 M€ | 2,56 M€ | 70 k€ | 2,8% |
Com blended PME 15% + 19% nos primeiros 50.000 € de lucro tributável, o uplift adicional vs 19% pleno é de 0,8 a 1,2 p.p. no EV para EBIT superior a 300.000 € — material em LOI, mas não transformacional.
{
  "@context": "https://schema.org",
  "@type": "Dataset",
  "name": "Uplift EV DCF — IRC 21% vs 19% em seis perfis de PME Portugal (agosto 2026)",
  "description": "Enterprise Value indicativo em modelo DCF de cinco anos (WACC 14%, g 2%) para seis sectores de PME portuguesa, comparando taxa de IRC 21% (2025) e 19% (OE 2026), com EBIT estável por perfil.",
  "creator": { "@type": "Person", "name": "Especialista M&A" },
  "datePublished": "2026-08-16",
  "license": "https://creativecommons.org/licenses/by/4.0/",
  "isAccessibleForFree": true,
  "url": "https://compravendaempresa.pt/guias/oe-2026-ma-pmes-impacto-reducao-irc-valuation-2026#dataset-irc-2026-uplift-ev-dcf-pme-portugal",
  "inLanguage": "pt-PT"
}
Checklist de trabalho — recalcular valuation após OE 2026
DCF e LOI com IRC 2026
Perguntas frequentes
Qual é a taxa de IRC para PMEs em 2026 em Portugal?
No continente, a taxa nominal é 19% (Lei n.º 73-A/2025). PME e Small Mid Caps elegíveis tributam a 15% sobre os primeiros 50.000 € de matéria coletável. A taxa de 17% prevista para 2028 ainda não está em vigor em agosto de 2026.
Preciso mudar o WACC quando o IRC desce?
Sim, marginalmente. O componente Kd × (1 − t) aumenta ligeiramente quando t desce, o que pode elevar o WACC em 0,03 a 0,1 p.p. em estruturas típicas 70/30. O efeito dominante no DCF é o aumento do FCFF, não o WACC.
O IRC 2026 aumenta o EV/EBITDA?
Não directamente. O múltiplo EV/EBITDA usa EBITDA antes de impostos. O benefício aparece no DCF e no equity value via maior cash-flow pós-imposto. Compradores podem manter o mesmo múltiplo e ainda pagar mais equity se o DCF de suporte subiu.
Compradores já incorporaram o IRC 19% no mercado?
Em grande parte, sim desde Q1 2026. Anecdotally, fundos e estratégicos que acompanhamos passaram modelos a 19% entre janeiro e março de 2026. Vendedores que apresentam uplift como «novidade» em agosto de 2026 têm argumento mais fraco do que em novembro de 2025.
A redução do IRC afecta a mais-valia do fundador na venda de quotas?
Não no IRS do sócio. A cessão de quotas por pessoa singular segue CIRS (art. 43.º, taxa autónoma 28%). O IRC 19% afecta o lucro dentro da Lda. e o ganho de sociedades vendedoras — ver OE 2026 e mais-valias.
Como validar o valuation com ferramentas do site?
Normalice o EBITDA na ponte de EBITDA, use o simulador de múltiplos e confronte com o guia DCF actualizado com t = 19%.
Fontes primárias
| Fonte | Tipo | URL |
|---|---|---|
| Lei n.º 73-A/2025 (OE 2026) | Legislação | Diário da República |
| Código do IRC (consolidado) | Legislação | dre.pt |
| DL n.º 372/2007 (definição PME) | Legislação | Diário da República |
| Portal das Finanças — IRC | Informação fiscal | info.portaldasfinancas.gov.pt |
| Banco de Portugal — Central de Balanços | Dados sectoriais | bportugal.pt |
Veredito
Em agosto de 2026, o irc pmes 2026 (15% nos primeiros 50.000 €, 19% no remanescente para PME elegível) é um input obrigatório em qualquer DCF de M&A — não um detalhe de slide. O uplift típico no Enterprise Value (2,8% a 4,1% no nosso dataset sectorial, ou 4% a 8% em cenários com blended PME e VT elevado) não garante preço superior se o comprador já modela 19% e o mercado de múltiplos está estável. Posição assumida: actualize o modelo, documente a taxa efectiva, separe uplift fiscal de uplift operacional, e negocie preço com DCF e múltiplo alinhados — não com IRC de 2025 no Excel.
Experimentar agora
Guia da calculadora de valuation — interprete EV e equity bridge com impostos corporativos coerentes com o OE 2026.
Footnotes
-
Em 2025, PME tributavam a 17% nos primeiros 15.000 € e 21% até 50.000 € conforme CIRC em vigor — valores de referência histórica; validar período exacto com contabilista. ↩
-
IRC PME 2026: 50.000 € × 15% + 375.000 € × 19% = 7.500 € + 71.250 € = 77.800 €. ↩
-
Simplificação ilustrativa sem ajustes de deduções, AT depreciações ou benefícios fiscais específicos. ↩
Guias Relacionados
Avaliação de Empresas pelo Método DCF: Guia
Guia prático de avaliação de empresas pelo método DCF em Portugal. Projeção de cash flows, WACC, valor terminal e exemplo com PME portuguesa. Atualizado 2026.
Ler maisImpacto do Orçamento do Estado 2026 no M&A em Portugal
Guia macroeconómico e fiscal para investidores e fundadores sobre como as novas medidas do OE2026 afetam as transações de PMEs.
Ler maisImposto sobre Mais-Valias na Venda de Empresas: Guia OE
Análise detalhada do impacto do Orçamento do Estado 2026 na tributação de mais-valias de IRS e IRC na venda de quotas e ações de PME em Portugal.
Ler mais