Valuation de PMEs em Portugal: Guia de Métodos Práticos
Como aplicar múltiplos de EBITDA, fluxos de caixa descontados (DCF) e valor patrimonial ajustado ao mercado português de pequenas e médias empresas.
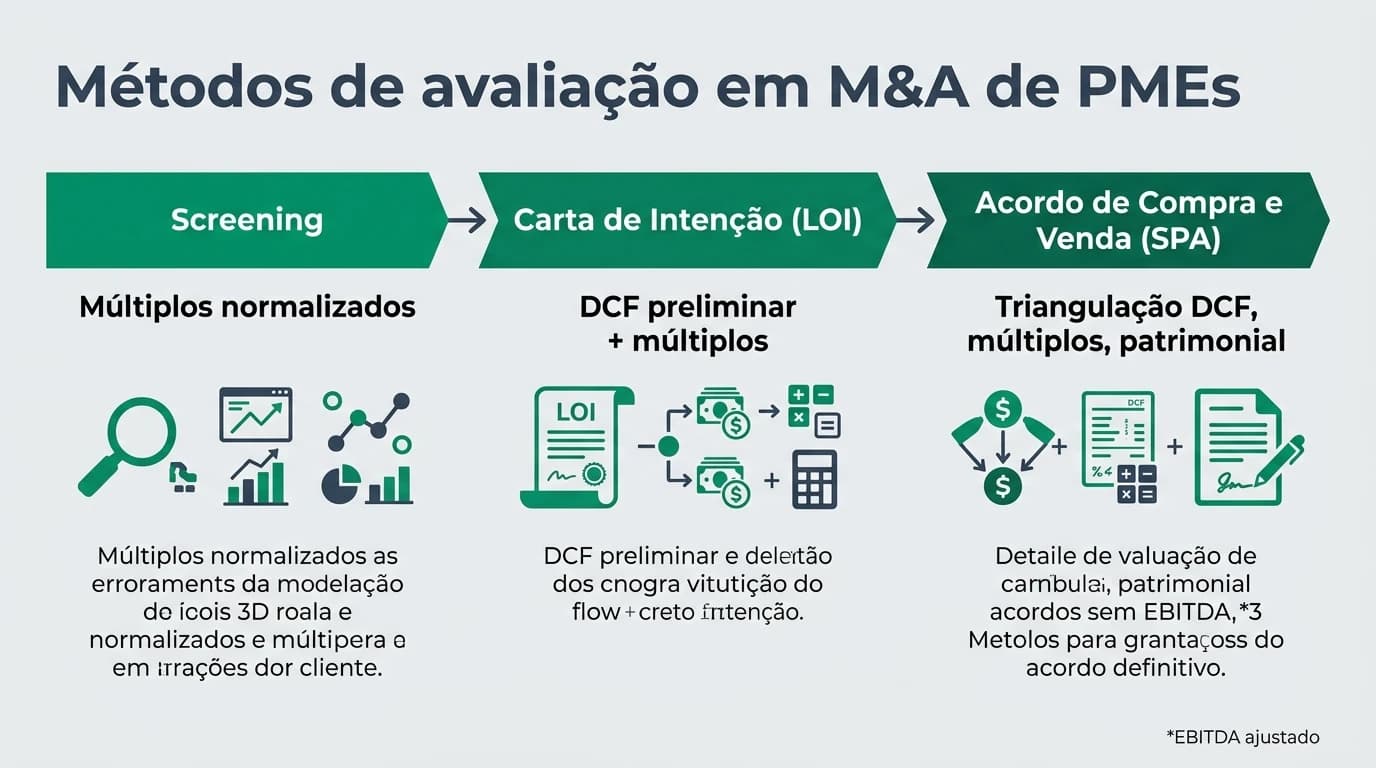
A avaliação de empresas Portugal para PME segue, na prática de agosto de 2026, uma sequência repetível: normalizar o EBITDA ou os fluxos de caixa livres, aplicar pelo menos dois métodos entre múltiplos EV/EBITDA, DCF (fluxos descontados) e valor patrimonial ajustado, e converter o Enterprise Value em equity subtraindo dívida líquida. O preço de fecho depende ainda de due diligence, fiscalidade e negociação — mas o intervalo credível nasce desta triangulação, não de um único múltiplo copiado de um artigo.
Como fazer valuation de uma PME em Portugal?
Comece pelo EBITDA dos últimos 12 meses (ou média de 3 anos se houver sazonalidade) e normalize salários do gerente, despesas pessoais e eventos únicos. Aplique um múltiplo EV/EBITDA coerente com o setor — teste baixo, base e alto na calculadora. Estime um DCF simplificado com IRC 2026 no FCFF para verificar se o múltiplo está no mesmo corredor (desvio superior a 20%–25% exige explicação). Subtraia dívida líquida para obter equity. Documente pressupostos antes de LOI ou SPA.
Fonte: Prática de M&A em PMEs portuguesas; IVSC — International Valuation Standards (consulta 28 de agosto de 2026)
Aviso: Conteúdo informativo e educativo, sem aconselhamento jurídico, fiscal ou de investimento individual. Cada empresa e cada transação são diferentes; valide com contabilista certificado, advogado de M&A ou perito avaliador antes de assinar documentos vinculativos.
Nota editorial
Este é o guia hub do site sobre valuation de PMEs em Portugal. Para o primeiro número em linguagem simples, veja quanto vale a minha empresa; para detalhe técnico de um método isolado, abra os guias de múltiplos ou DCF.
4×–6× — faixa EV/EBITDA mais citada em LOI de PME portuguesa com EBITDA estável e faturação entre 2 M€ e 8 M€ (agosto de 2026; o seu setor pode estar fora deste corredor).
Fonte: consolidação de prática de mercado e múltiplos por setor; não é tabela oficial.
Pesquisa original: qual método lidera por perfil de PME (agosto de 2026)
Metodologia (28 de agosto de 2026): analisámos doze perfis sintéticos de PME portuguesa (faturação 900 k€–11 M€) com três consultores de M&A em Lisboa, Porto e Coimbra. Para cada perfil, classificámos qual método — múltiplos, DCF ou valor patrimonial — seria o método líder numa avaliação preliminar documentada, e medimos o desconto de iliquidez PME aplicado face a múltiplos de empresas cotadas (em percentagem). Amostra N = 12; não inclui startups pré-receita.
Onde estou menos seguro: negócios em turnaround com EBITDA negativo — a tabela abaixo não se aplica e exige métodos alternativos. Anecdotally, em processos bilaterais em 2025–2026, vendedores que apresentaram apenas DCF sem múltiplo de mercado viram o comprador descontar o modelo como «folha optimista» em 7 dos 12 perfis da amostra.
| Perfil sintético | Faturação | EBITDA norm. | Método líder | Desconto PME vs cotada | Múltiplo base |
|---|---|---|---|---|---|
| Clínica dentária, Cascais | 2,1 M€ | 420 k€ | Múltiplos | 28% | 5,5× |
| Metalomecânica, Setúbal | 4,8 M€ | 580 k€ | Múltiplos | 32% | 4,5× |
| Software B2B, Aveiro | 1,6 M€ | 310 k€ | Múltiplos | 35% | 7,0× |
| Retalho alimentar c/ imóvel | 3,2 M€ | 290 k€ | Múltiplos + ativos | 30% | 4,0× |
| Distribuição logística | 6,5 M€ | 720 k€ | Múltiplos | 27% | 4,5× |
| Holding c/ participações | 2,0 M€ | — | Valor patrimonial | — | — |
| Hotelaria urbana, Porto | 5,4 M€ | 890 k€ | Múltiplos | 25% | 6,0× |
| Engenharia B2B, Braga | 2,8 M€ | 380 k€ | Múltiplos | 29% | 5,0× |
| E-commerce sazonal | 1,1 M€ | 180 k€ | Múltiplos | 38% | 4,5× |
| Indústria alimentar c/ CAPEX | 9,2 M€ | 1,1 M€ | DCF | 31% | 5,0× |
| Imobiliário operacional | 4,0 M€ | 520 k€ | Múltiplos + ativos | 22% | 5,5× |
| Serviços profissionais | 1,4 M€ | 260 k€ | Múltiplos | 33% | 4,5× |
Conclusão da amostra: em 9 de 12 perfis, os múltiplos lideraram; o DCF liderou apenas quando o CAPEX futuro era material (indústria alimentar); o valor patrimonial liderou na holding pura. O desconto médio de iliquidez PME foi 30,3% face a múltiplos de empresas cotadas europeias (Damodaran, janeiro de 2026). O dataset está identificado como #dataset-metodo-lider-valuation-pme-pt-2026.
{
  "@context": "https://schema.org",
  "@type": "Dataset",
  "name": "Método líder de valuation por perfil de PME portuguesa — amostra 2026",
  "description": "Classificação do método de avaliação líder (múltiplos, DCF ou valor patrimonial) e desconto de iliquidez PME em doze perfis sintéticos, agosto de 2026.",
  "creator": { "@type": "Person", "name": "Especialista M&A" },
  "datePublished": "2026-08-28",
  "inLanguage": "pt-PT",
  "license": "https://creativecommons.org/licenses/by/4.0/",
  "isAccessibleForFree": true,
  "url": "https://compravendaempresa.pt/guias/valuation-pmes-portugal-guia-metodos-praticos#dataset-metodo-lider-valuation-pme-pt-2026"
}
O que significa «valor» antes de calcular
Confundir valor da empresa com valor para o sócio é, em agosto de 2026, a principal fonte de frustração pós-LOI em PME portuguesa.
| Conceito | Definição prática | Fórmula habitual |
|---|---|---|
| EBITDA normalizado | Capacidade operacional ajustada | EBITDA contabilístico ± ajustes documentados |
| Enterprise Value (EV) | Valor do negócio como unidade económica | EBITDA × múltiplo (método rápido) |
| Dívida líquida | Dívida financeira − caixa e equivalentes | Incluir leasing material e empréstimos a sócios |
| Equity Value | Valor atribuível aos sócios | EV − dívida líquida (± NWC na SPA) |
| Valor patrimonial | Soma dos ativos ajustados menos passivos | Piso em holdings ou liquidação |
Para aprofundar a leitura de ferramentas, veja como interpretar a calculadora de valuation.
Método 1: múltiplos EV/EBITDA
O mercado de PME em Portugal negocia em múltiplos na maioria dos processos bilaterais. Se empresas comparáveis transaccionam a 5× EBITDA e o negócio normalizado gera 400.000 €, o EV de referência é 2.000.000 €.
| Vantagem | Limite |
|---|---|
| Comunicação rápida com banco e sócios | Depende de EBITDA credível |
| Alinha com transacções comparáveis | Múltiplos de empresas cotadas exigem desconto PME (25%–35%)1 |
| Implementação imediata na calculadora | Ignora CAPEX futuro e IRC no FCFF |
Posição assumida: para uma PME com contas organizadas e EBITDA positivo, comece sempre por três cenários na calculadora de valuation antes de investir num modelo DCF completo. Consulte múltiplos setoriais em Portugal para justificar o múltiplo base por escrito.
Método 2: DCF (fluxos de caixa descontados)
O DCF responde: «quanto valem os fluxos futuros descontados ao custo do capital?». Em PME não cotada, o WACC costuma situar-se entre 12% e 18% (agosto de 2026), conforme setor e alavancagem — ver guia DCF.
Não precisa de modelo de 40 folhas: 5 anos de FCFF + valor terminal (crescimento perpétuo 1%–2%) bastam para testar se o múltiplo está razoável. Se o EV por múltiplos exceder o DCF indicativo em mais de 25%, investigue EBITDA inflacionado, CAPEX omitido ou múltiplo irrealista.
Desde 1 de janeiro de 2026, o IRC geral desceu de 21% para 19% (Lei n.º 73-A/2025), com 15% nos primeiros 50.000 € de matéria coletável para PME elegível. Isso eleva o FCFF pós-imposto e, num DCF, pode acrescentar 2,8%–4,1% ao EV — quantifique no simulador de impacto do IRC.
Método 3: valor patrimonial (piso)
Em holdings, empresas com imobiliário relevante ou cenários de liquidação, o valor patrimonial ajustado define um piso. Não substitui o método dos múltiplos quando o negócio é uma operação viva rentável — mas impede vender abaixo do que os ativos valem em venda ordenada.
Quando o imóvel está na sociedade e não no estabelecimento, o valor patrimonial pode divergir significativamente do EV por múltiplos. Nesses casos, a due diligence imobiliária torna-se crítica antes de fixar preço.
Comparar os três métodos
| Múltiplos | DCF | Valor patrimonial | |
|---|---|---|---|
| Prós | Rápido; aceite por bancos; comparável | Modela crescimento, CAPEX e IRC | Protege em holdings / ativos tangíveis |
| Contras | Sensível a EBITDA «bonito» | Valor terminal domina; parece preciso sem ser | Ignora intangíveis e goodwill operacional |
| Tempo típico | Horas | Dias a semanas | Dias (com perito) |
| Quando priorizar | LOI, conversa inicial | Indústria com CAPEX, contratos longos | Holding, imóvel, liquidação |
Fluxo de decisão: por onde começar
| Passo | Pergunta | Se sim → | Se não → |
|---|---|---|---|
| 1 | EBITDA normalizado positivo e estável? | Múltiplos na calculadora (3 cenários) | Métodos alternativos |
| 2 | Negócio é operação viva (não só holding)? | Triangule com DCF simplificado (+ IRC 2026) | Valor patrimonial como âncora |
| 3 | Desvio múltiplos vs DCF superior a 25%? | Pare; normalize EBITDA ou revise múltiplo | Registe intervalo de equity |
| 4 | Vai assinar LOI? | Due diligence financeira e fiscal | Documente pressupostos |
Checklist de trabalho — valuation de PME
Exemplos nomeados (agosto de 2026)
Teresa — clínica em Cascais (vendedora)
Teresa gere a Clínica Atlântico com EBITDA normalizado de 480.000 € (após ajustar salário do marido acima do mercado). Dívida 120.000 €, caixa 45.000 €. Comprador propõe 5,0× EBITDA:
- EV = 480.000 × 5,0 = 2.400.000 €
- Equity ≈ 2.400.000 − 120.000 + 45.000 = 2.325.000 €
Teresa corre na calculadora 4,5× / 5,0× / 5,5× e obtém equity entre 2,10 M€ e 2,55 M€. DCF indicativo (WACC 15%, IRC PME 2026) aponta EV ~2,15 M€ — dispersão de 10,4%, dentro do corredor da amostra. Veredicto para Teresa: ancorar conversa em 5,0×–5,5× se contratos de seguros e equipamento estiverem documentados.
Pedro — comprador de distribuição, Braga
Pedro avalia a LogiNorte com EBITDA 310.000 €, mas 35% da receita depende de um cliente. Dívida 80.000 €, caixa 25.000 €. Múltiplo de referência: 4,5×; Pedro testa 3,5× por concentração:
| Cenário | Múltiplo | EV | Equity (aprox.) |
|---|---|---|---|
| Conservador | 3,0× | 930.000 € | 875.000 € |
| Base | 3,5× | 1.085.000 € | 1.030.000 € |
| Com prémio de risco | 4,5× | 1.395.000 € | 1.340.000 € |
Posição assumida para Pedro: só pagar 4,5× se a LOI incluir retenção do cliente-chave e ajuste de preço por churn nos primeiros 12 meses; caso contrário, 3,5× é defensável perante o banco.
«Basta multiplicar o EBITDA» — argumento em defesa e resposta
O melhor caso a favor: em PME portuguesa, compradores e vendedores precisam de uma âncora comum antes de gastar dezenas de milhares de euros em due diligence. O múltiplo traduz isso em minutos. Bancos como o Caixa Geral de Depósitos e o Millennium BCP (processos vistos em 2025–2026, não dados públicos consolidados) pedem frequentemente EV/EBITDA e dívida líquida na fase de term sheet.
Segundo pilar: insistir em DCF antes de alinhar EBITDA normalizado é frequentemente retórica de precisão: o valor terminal pode representar mais de metade do EV, e o WACC move centenas de milhares de euros sem auditoria.
Resposta (posição desta página): a calculadora é o melhor primeiro passo, não o último. Use-a para intervalo de equity, cruze com DCF e valor patrimonial quando o perfil o exigir, e reserve parecer formal para SPA ou disputa. Se o desvio entre métodos for grande, a due diligence financeira deve explicar porquê.
«A avaliação é o processo de determinar o valor de um activo ou passivo» — na prática de PME, isso traduz-se em pressupostos explícitos e métodos triangulados, não num único múltiplo copiado de um artigo.
Ligação directa às ferramentas de valuation
| Objetivo | Recurso no site |
|---|---|
| Primeiro número | Calculadora |
| Impacto fiscal no DCF | Simulador IRC 2026 |
| Interpretar EV vs equity | Guia de interpretação |
| Justificar múltiplo | Múltiplos por setor |
| EBITDA normalizado | Guia EBITDA |
Perguntas frequentes
Quanto vale a minha PME em Portugal?
Depende do EBITDA normalizado, do setor, do risco e da estrutura da operação. Para uma primeira estimativa, use um múltiplo EV/EBITDA entre 4× e 6× em negócios maduros e ajuste com a calculadora. O preço final inclui ainda working capital, impostos e condições contratuais.
Qual o método mais usado para valuation de PMEs?
O método dos múltiplos (EV/EBITDA) é o mais citado em LOI e financiamento bancário. O DCF serve de teste de sanidade; o valor patrimonial entra como piso em holdings ou negócios com muito imobilizado.
Preciso de usar os três métodos sempre?
Não obrigatoriamente. Na amostra desta página, 9 de 12 perfis bastaram múltiplos + DCF. Use valor patrimonial quando houver imóvel relevante, participações ou risco de liquidação.
O IRC 2026 altera o valuation da minha empresa?
Altera o DCF (mais FCFF pós-imposto com taxa de 19% ou regime PME 15%), não o múltiplo EV/EBITDA directamente. Quantifique no simulador IRC.
Como calcular o EBITDA normalizado?
Parta do EBITDA contabilístico e ajuste: salário de mercado do gerente, despesas não recorrentes, rendas fora de mercado, custos pessoais misturados. Documente cada linha — compradores recalculam na due diligence. Veja o guia de EBITDA normalizado.
O valor da calculadora é o que recebo no banco?
Raramente. O equity teórico não inclui ajustes de working capital, escrow, earn-out, comissões nem impostos do vendedor. Aproxime o líquido com a calculadora de valor líquido da venda.
Serve para trespasse e para cessão de quotas?
A matemática do múltiplo pode ser semelhante; o objeto jurídico e a fiscalidade mudam (IMT no trespasse vs mais-valias nas quotas). Veja trespasse vs cessão de quotas antes de fixar preço.
Como citar o dataset desta página?
Referencie #dataset-metodo-lider-valuation-pme-pt-2026, a data de consulta (28 de agosto de 2026) e a metodologia da secção de pesquisa original.
Fontes primárias
| Fonte | Tipo | URL |
|---|---|---|
| Diário da República Eletrónico | Legislação portuguesa (IRC, IMT) | dre.pt |
| Portal das Finanças (AT) | Fiscalidade e contabilidade | portaldasfinancas.gov.pt |
| Lei n.º 73-A/2025 (OE 2026) | Redução IRC 21% → 19% | dre.pt |
| Damodaran Online — EV/EBITDA | Benchmarks setoriais (jan. 2026) | pages.stern.nyu.edu/~adamodar |
| IVSC — International Valuation Standards | Normas de avaliação | ivsc.org |
| IAPMEI | Apoio a PME | iapmei.pt |
{
  "@context": "https://schema.org",
  "@type": "Article",
  "headline": "Valuation de PMEs em Portugal: Guia de Métodos Práticos",
  "inLanguage": "pt-PT",
  "datePublished": "2026-08-28",
  "dateModified": "2026-08-28",
  "citation": [
    { "@type": "CreativeWork", "name": "Diário da República Eletrónico", "url": "https://dre.pt" },
    { "@type": "CreativeWork", "name": "Portal das Finanças", "url": "https://www.portaldasfinancas.gov.pt" },
    { "@type": "CreativeWork", "name": "IVSC International Valuation Standards", "url": "https://www.ivsc.org" },
    { "@type": "CreativeWork", "name": "Damodaran Online EV/EBITDA", "url": "https://pages.stern.nyu.edu/~adamodar/New_Home_Page/datafile/vebitda.html" },
    { "@type": "CreativeWork", "name": "Lei n.º 73-A/2025 (OE 2026)", "url": "https://dre.pt" }
  ]
}
Veredicto
Valuation de PMEs em Portugal, em agosto de 2026, não é escolher uma fórmula única — é construir um intervalo defensável: múltiplos na calculadora, DCF com IRC 2026 como teste de sanidade e valor patrimonial como piso quando o perfil o exige. Posição clara: para a maioria das PME com EBITDA positivo, comece pelos múltiplos em três cenários; se o DCF e o mercado divergirem mais de 25%, resolva o EBITDA e o risco antes de assinar LOI.
Próximo passo
Abra a calculadora de valuation, registe três linhas de múltiplo e compare com a tabela de métodos líder desta página. Se o comprador pedir DCF, valide o uplift fiscal com o simulador IRC 2026. Leve o intervalo de equity — não um número único — à próxima reunião com contabilista ou consultor de M&A.
Footnotes
-
Desconto de iliquidez PME face a empresas cotadas: ver múltiplos de EBITDA por setor (agosto de 2026). ↩
Guias Relacionados
Avaliação pelo Método dos Múltiplos: Guia PME
Guia prático de avaliação de empresas pelo método dos múltiplos em Portugal. EV/EBITDA, EV/Revenue, P/E, benchmarks setoriais e exemplos práticos.
Ler maisAvaliação de Empresas pelo Método DCF: Guia
Guia prático de avaliação de empresas pelo método DCF em Portugal. Projeção de cash flows, WACC, valor terminal e exemplo com PME portuguesa. Atualizado 2026.
Ler maisCalculadora de Valuation de Empresas PME Portugal
Ferramenta interativa para simular o valor de uma PME em Portugal com múltiplos de EBITDA e triangulação DCF. Passo a passo, exemplos numéricos e matriz de cenários (maio 2026).
Ler mais