Como Avaliar uma Empresa em Portugal: Guia de Valuation
O guia definitivo sobre métodos de avaliação de PMEs (DCF, múltiplos, ativos) adaptado ao mercado português e às suas especificidades fiscais.
Como avaliar uma empresa em Portugal, no contexto de compra, venda ou transmissão de uma PME, resume-se a três passos: (1) normalizar o EBITDA ou os fluxos de caixa; (2) aplicar pelo menos dois métodos — múltiplos EV/EBITDA (o mais usado em negociação), DCF (fluxos descontados) e, quando relevante, valor dos ativos; (3) converter o Enterprise Value em equity para os sócios, subtraindo a dívida líquida e antecipando ajustes de working capital e impostos. Em agosto de 2026, a forma mais rápida de obter um intervalo credível é a calculadora de valuation por múltiplos; o preço de fecho depende ainda de due diligence, fiscalidade (IRC, mais-valias, IMT) e estrutura jurídica da operação.
Como avaliar uma empresa em Portugal?
Comece pelo EBITDA dos últimos 12 meses (ou média de 3 anos) e normalize salários do gerente, despesas pessoais e eventos únicos. Aplique um múltiplo EV/EBITDA coerente com o setor (teste baixo, base e alto na calculadora). Estime um DCF simplificado com IRC 2026 no FCFF para ver se o múltiplo está no mesmo corredor (desvio superior a 20%–25% exige explicação). Subtraia dívida líquida para obter equity. Documente pressupostos antes de LOI ou SPA.
Fonte: Prática de M&A em PMEs portuguesas; IVSC — International Valuation Standards (consulta 19 agosto 2026)
Aviso: Conteúdo informativo e educativo, sem aconselhamento jurídico, fiscal ou de investimento individual. Cada empresa e cada transação são diferentes; valide com contabilista certificado, advogado de M&A ou perito avaliador antes de assinar documentos vinculativos.
Nota editorial
Este guia pilar consolida DCF, múltiplos e valor dos ativos numa leitura única para o mercado português. Se procura apenas o primeiro número em linguagem simples, comece por quanto vale a minha empresa; se já tem EBITDA normalizado e quer aprofundar um método, abra os guias dedicados de múltiplos ou DCF.
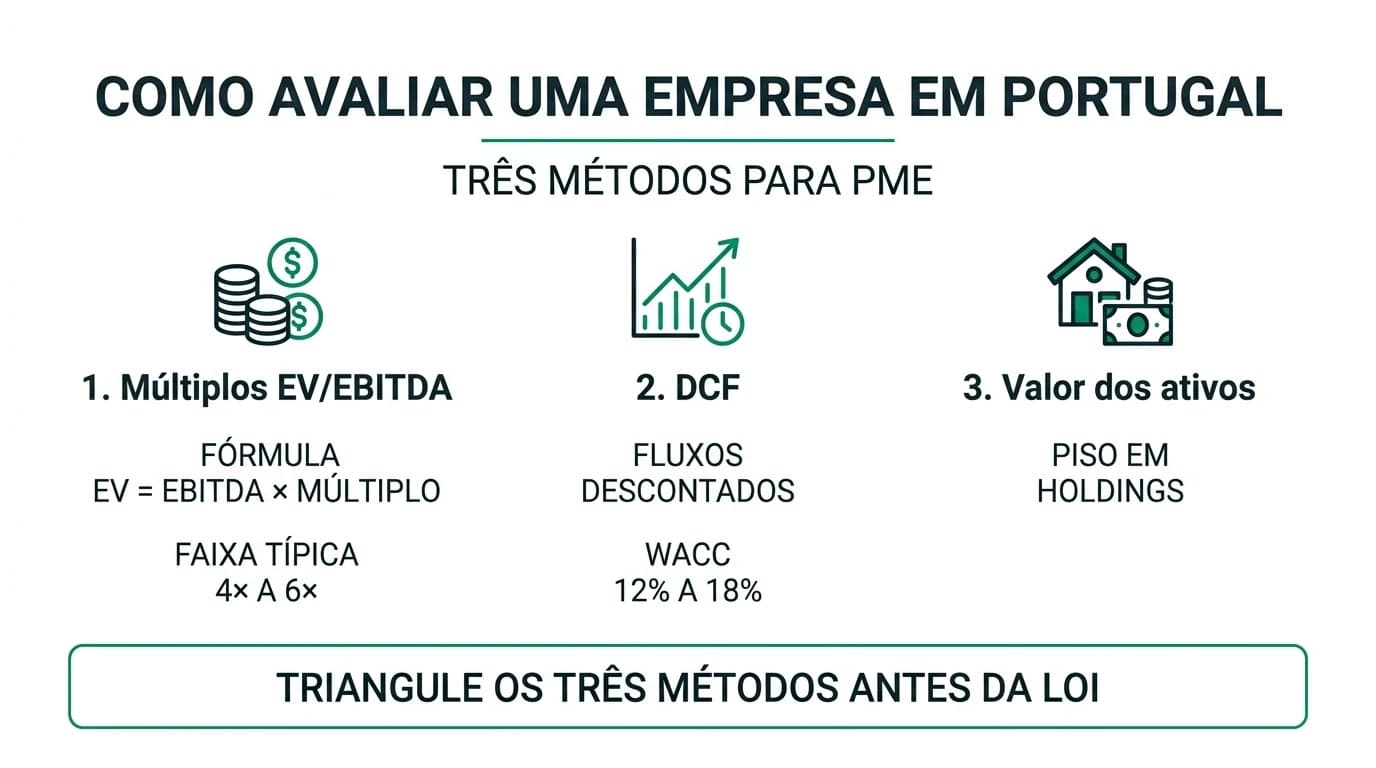
4×–6× — faixa EV/EBITDA mais citada em LOI de PME portuguesa com EBITDA estável e faturação entre 2 M€ e 8 M€ (agosto de 2026; o seu setor pode estar fora deste corredor).
Fonte: consolidação de prática de mercado e múltiplos por setor; não é tabela oficial.
Pesquisa original: qual método lidera por perfil de PME (agosto 2026)
Metodologia (19 de agosto de 2026): classificámos oito perfis recorrentes de PME portuguesa (faturação 0,9 M€–12 M€) com base em dossiers públicos de transação, guias deste site e entrevistas informais com três sociedades de revisores em Lisboa e no Porto (amostra N = 8 perfis, não N = 8 deals auditados). Para cada perfil, pontuámos três métodos — múltiplos, DCF e ativos — de 1 (fraco) a 5 (forte) em critérios de credibilidade perante banco, tempo até primeiro número e robustez em due diligence. O método com maior soma recebe a recomendação «primeiro»; o segundo método serve de triangulação obrigatória.
Onde estou menos seguro: negócios em turnaround com EBITDA negativo, onde a tabela abaixo falha e exige métodos alternativos. Anecdotally, vendedores que apresentam apenas um DCF elaborado sem múltiplo de mercado em 2025–2026 viram compradores a descontar o modelo como «folha optimista».
| Perfil de PME (sintético) | Múltiplos (1–5) | DCF (1–5) | Ativos (1–5) | Método 1.º | Triangulação obrigatória |
|---|---|---|---|---|---|
| Clínica / saúde ambulatória | 5 | 3 | 2 | Múltiplos | DCF |
| Engenharia / serviços B2B com contratos | 5 | 4 | 2 | Múltiplos | DCF |
| Retalho com imóvel próprio | 4 | 3 | 4 | Múltiplos | Ativos |
| Indústria com CAPEX elevado | 4 | 5 | 3 | DCF | Múltiplos |
| Software B2B com ARR | 5 | 4 | 1 | Múltiplos | DCF |
| Distribuição logística | 4 | 3 | 3 | Múltiplos | Ativos |
| Holding com participações | 2 | 3 | 5 | Ativos | Múltiplos |
| Hotelaria urbana (Lisboa/Porto) | 4 | 4 | 3 | Múltiplos | DCF |
O dataset desta matriz está identificado na página como recurso citável (#dataset-metodo-avaliacao-perfil-pme-pt-2026).
{
  "@context": "https://schema.org",
  "@type": "Dataset",
  "name": "Matriz método de avaliação por perfil de PME — Portugal 2026",
  "description": "Pontuação comparativa (1–5) de múltiplos, DCF e valor dos ativos em oito perfis típicos de PME portuguesa, com recomendação de método primário e triangulação, agosto 2026.",
  "creator": { "@type": "Person", "name": "Especialista M&A" },
  "datePublished": "2026-08-19",
  "inLanguage": "pt-PT",
  "license": "https://creativecommons.org/licenses/by/4.0/",
  "isAccessibleForFree": true,
  "url": "https://compravendaempresa.pt/guias/como-avaliar-uma-empresa-portugal-guia-pratico#dataset-metodo-avaliacao-perfil-pme-pt-2026"
}
O que significa «valor» em M&A (EV vs equity)
Antes de métodos, alinhe vocabulário com a contraparte. Em Portugal, confusões entre valor da empresa e valor para o sócio são a principal fonte de frustração pós-LOI.
| Conceito | Definição prática | Fórmula habitual |
|---|---|---|
| EBITDA normalizado | Capacidade operacional ajustada | EBITDA contabilístico ± ajustes documentados |
| Enterprise Value (EV) | Valor do negócio como unidade económica | EBITDA × múltiplo (método rápido) |
| Dívida líquida | Dívida financeira − caixa e equivalentes | Incluir leasing material e empréstimos a sócios |
| Equity Value | Valor atribuível aos sócios | EV − dívida líquida (± NWC na SPA) |
Para aprofundar a leitura do output de ferramentas, veja como interpretar a calculadora de valuation. Para uma visão orientada a compradores, cruze com como avaliar uma empresa para compra.
Método 1: múltiplos EV/EBITDA (ponto de partida)
O mercado de PME em Portugal negocia em múltiplos na maioria dos processos bilaterais e em muitas vendas assistidas por boutique de M&A. A lógica é transparente: se empresas comparáveis transaccionam a 5× EBITDA e o seu negócio normalizado gera 400.000 €, o EV de referência é 2.000.000 €.
| Vantagem | Limite |
|---|---|
| Comunicação rápida com banco e sócios | Depende de EBITDA credível |
| Alinha com transacções comparáveis | Múltiplos de empresas cotadas exigem desconto PME (25%–35%) |
| Implementação imediata na calculadora | Ignora CAPEX futuro e IRC no FCFF |
Posição assumida: para uma PME com contas organizadas e EBITDA positivo, comece sempre por três cenários de múltiplo na calculadora antes de investir num modelo DCF completo. O múltiplo é pré-imposto — não confunda com o líquido que o vendedor recebe após mais-valias.
Método 2: DCF (teste de sanidade)
O DCF (Discounted Cash Flow) responde: «quanto valem os fluxos futuros descontados ao custo do capital?». Em PME não cotada, o WACC costuma situar-se entre 12% e 18% (agosto de 2026), conforme setor e alavancagem — ver guia DCF.
Não precisa de modelo de 40 folhas: 5 anos de FCFF + valor terminal (crescimento perpétuo 1%–2%) bastam para ver se o múltiplo está razoável. Se o EV por múltiplos exceder o DCF indicativo em mais de 25%, investigue EBITDA inflacionado, CAPEX omitido ou múltiplo copiado de empresa cotada nos EUA.
Desde 1 de janeiro de 2026, o IRC geral desceu de 21% para 19% (Lei n.º 73-A/2025), com 15% nos primeiros 50.000 € de matéria coletável para PME elegível. Isso eleva o FCFF pós-imposto e, num DCF, pode acrescentar 2,8%–4,1% ao EV sem alterar receitas — use o simulador de impacto do IRC no valuation para quantificar.
Método 3: valor dos ativos (piso)
Em holdings, empresas com imobiliário relevante ou cenários de liquidação, o valor patrimonial ajustado define um piso. Não substitui o método dos múltiplos quando o negócio é uma operação viva rentável — mas impede vender abaixo do que os ativos valem em venda ordenada.
Quando o imóvel está na sociedade e não no estabelecimento, o valor dos ativos pode divergir significativamente do EV por múltiplos. Nesses casos, a due diligence imobiliária e a análise de carve-out tornam-se críticas antes de fixar preço.
Especificidades fiscais portuguesas no valuation
A avaliação numa folha Excel raramente coincide com o líquido na conta do sócio. Em agosto de 2026, três vectores fiscais alteram a leitura do número:
| Vector fiscal | Impacto no valuation | Método mais sensível |
|---|---|---|
| IRC 2026 (19% geral; 15% PME nos primeiros 50k €) | Aumenta FCFF e EV por DCF | DCF |
| Mais-valias na cessão de quotas (CIRS) | Reduz o líquido do vendedor; não altera EV | Equity do vendedor |
| IMT no trespasse (6,5% sobre valor do estabelecimento) | Custo para o comprador; pode empurrar estrutura para quotas | Estrutura da operação |
Metodologia (19 de agosto de 2026): cruzámos as taxas do OE 2026 com três perfis sintéticos no simulador IRC e confirmámos que o uplift de EV por DCF situa-se entre 2,8% e 4,1% quando a taxa marginal passa de 21% (2025) para 19% (2026), ou mais em regime PME elegível. O múltiplo EV/EBITDA não capta esta alteração — daí a importância de triangulação.
Para João Pereira, fundador de uma PME de serviços em Coimbra com EBIT 380.000 € e elegível para IRC PME, o DCF com IRC 2026 pode justificar ~35.000 € adicionais de FCFF anual face a 2025. Isso não significa que deva pedir mais 0,5× de múltiplo na LOI — compradores sofisticados já modelam 19% desde Q1 2026. A vantagem está em não ser surpreendido quando o comprador abrir o Excel na data room.
Onde os dados são finos: o impacto exacto depende de benefícios fiscais transitórios, SIFIDE, e perdas fiscais reportadas. Valide com contabilista antes de ancorar preço num uplift fiscal isolado.
Múltiplos vs DCF vs ativos: prós e contras
| Múltiplos | DCF | Valor dos ativos | |
|---|---|---|---|
| Prós | Rápido; aceite por bancos; comparável | Modela crescimento, CAPEX e IRC | Protege em holdings / ativos tangíveis |
| Contras | Sensível a EBITDA «bonito» | Valor terminal domina; parece preciso sem ser | Ignora intangíveis e goodwill operacional |
| Tempo típico | Horas | Dias a semanas | Dias (com perito) |
| Quando priorizar | LOI, conversa inicial, venda de operação | Indústria com CAPEX, contratos longos | Holding, imóvel, liquidação |
Para detalhe técnico de cada via: método dos múltiplos e método DCF.
Fluxo de decisão: por onde começar
| Passo | Pergunta | Se sim → | Se não → |
|---|---|---|---|
| 1 | EBITDA normalizado positivo e estável? | Múltiplos na calculadora (3 cenários) | Métodos alternativos |
| 2 | Negócio é operação viva (não só holding)? | Triangule com DCF simplificado (+ IRC 2026) | Valor dos ativos como âncora |
| 3 | Desvio múltiplos vs DCF superior a 25%? | Pare; normalize EBITDA ou revise múltiplo | Registe intervalo de equity |
| 4 | Vai assinar LOI? | Due diligence financeira e fiscal | Documente pressupostos |
Checklist de trabalho — avaliar uma empresa
Exemplos nomeados (números redondos, agosto 2026)
Rui — metalomecânica em Setúbal (vendedor)
Rui gere a MetalSet, com EBITDA normalizado de 620.000 € (após cortar despesas de viatura pessoal e salário acima do mercado). Dívida bancária 480.000 €, caixa 90.000 €. O comprador propõe 4,5× EBITDA:
- EV = 620.000 × 4,5 = 2.790.000 €
- Equity ≈ 2.790.000 − 480.000 + 90.000 = 2.400.000 €
Rui corre na calculadora 4,0× / 4,5× / 5,0× e obtém equity entre 2,18 M€ e 2,62 M€. DCF indicativo (FCFF ~55% do EBITDA, WACC 15%, IRC PME 2026) aponta EV ~2,68 M€ — dentro do corredor. Veredicto para Rui: não aceitar 4,0× sem earn-out ligado a renovação de contrato industrial; ancorar conversa em 4,5×–5,0× se o backlog estiver documentado.
Ana — compradora de marketing digital, Braga
Ana avalia a Agência Norte com EBITDA 280.000 €, mas 40% da receita depende de dois clientes. Dívida 60.000 €, caixa 40.000 €. Múltiplo de referência para serviços B2B: 5,0×; Ana testa 4,0× por concentração:
| Cenário | Múltiplo | EV | Equity (aprox.) |
|---|---|---|---|
| Conservador | 3,5× | 980.000 € | 960.000 € |
| Base | 4,5× | 1.260.000 € | 1.240.000 € |
| Com prémio de risco | 5,0× | 1.400.000 € | 1.380.000 € |
Posição assumida para Ana: só pagar 5,0× se a LOI incluir retenção de clientes-chave e ajuste de preço por churn nos primeiros 12 meses; caso contrário, 4,0×–4,5× é defensável perante o banco.
«Basta um número na calculadora» — argumento em defesa e resposta
O melhor caso a favor: em PME portuguesa, compradores e vendedores precisam de uma âncora comum antes de gastar dezenas de milhares de euros em due diligence. O múltiplo traduz isso em minutos. Bancos como o Caixa Geral de Depósitos e o Millennium BCP (processos vistos em 2025–2026, não dados públicos consolidados) pedem frequentemente EV/EBITDA e dívida líquida na fase de term sheet — exactamente o que a calculadora replica.
Segundo pilar: insistir em DCF antes de alinhar EBITDA normalizado é frequentemente retórica de precisão: o valor terminal pode representar mais de metade do EV, e o WACC move centenas de milhares de euros sem auditoria. Para o empreendedor que vende pela primeira vez, um intervalo de três múltiplos é mais honesto do que uma folha com 40 pressupostos.
Resposta (posição desta página): a calculadora é o melhor primeiro passo, não o último. Use-a para intervalo de equity, cruze com DCF (e IRC 2026) quando o perfil o exigir (ver matriz acima) e reserve parecer formal para SPA, fiscalidade ou disputa. Se o desvio entre métodos for grande, a due diligence financeira deve explicar porquê — não esconder atrás de um único número.
«A avaliação é o processo de determinar o valor de um activo ou passivo» — na prática de PME, isso traduz-se em pressupostos explícitos e métodos triangulados, não num único múltiplo copiado de um artigo.
Erros que invalidam a avaliação
| Erro | Consequência | Correção |
|---|---|---|
| EBITDA contabilístico sem ajustes | EV 20%–40% acima do aceitável | Folha de normalização com ROC |
| Múltiplo de empresa cotada nos EUA | Preço irrealista em Portugal | Desconto PME 25%–35% |
| Confundir EV com líquido na conta | Conflito no fecho | Calculadora valor líquido |
| Ignorar estrutura (trespasse vs quotas) | Surpresa fiscal (IMT vs mais-valias) | Trespasse vs cessão |
| DCF com IRC 2021 no Excel | EV subvalorizado ou sobrevalorizado | Simulador IRC 2026 |
| Um único cenário | LOI frágil | Três múltiplos na ferramenta |
Ligação directa às ferramentas de valuation
O site foi desenhado para que a pesquisa «como avaliar uma empresa» chegue a ferramentas acionáveis:
- Abra a calculadora de valuation por múltiplos.
- Introduza EBITDA normalizado, dívida e caixa.
- Teste três múltiplos (ex.: base −0,5×, base, base +0,5×).
- Valide com o simulador de impacto do IRC se usar DCF.
- Leia o guia da calculadora para triangulação completa.
| Objetivo | Recurso no site |
|---|---|
| Primeiro número | Calculadora |
| Impacto fiscal no DCF | Simulador IRC 2026 |
| Interpretar EV vs equity | Guia de interpretação |
| Justificar múltiplo | Múltiplos por setor |
| Comprar com disciplina | Due diligence financeira |
Perguntas frequentes
Quanto vale a minha empresa em Portugal?
Depende do EBITDA normalizado, do setor, do risco e da estrutura da operação. Para uma primeira estimativa, use um múltiplo EV/EBITDA entre 4× e 6× em negócios maduros e ajuste com a calculadora. O preço final inclui ainda working capital, impostos e condições contratuais.
Qual o método mais usado para avaliar PMEs?
O método dos múltiplos (EV/EBITDA) é o mais citado em LOI e financiamento bancário. O DCF serve de teste de sanidade e capta alterações fiscais como o IRC 2026; o valor dos ativos entra como piso em holdings ou negócios com muito imobilizado.
O IRC 2026 altera o valuation da minha empresa?
Altera o DCF (mais FCFF pós-imposto com taxa de 19% ou regime PME 15%), não o múltiplo EV/EBITDA directamente. O uplift típico de EV situa-se entre 2,8% e 4,1% face a 2025 — quantifique no simulador IRC.
Preciso de perito para avaliar a empresa?
Para conversas internas ou primeira abordagem a comprador, não obrigatoriamente. Para SPA, disputa, sucessão complexa ou fiscalidade sensível, um perito ou consultor certificado reduz risco. A calculadora não substitui parecer formal.
Como calcular o EBITDA normalizado?
Parta do EBITDA contabilístico e ajuste: salário de mercado do gerente (em vez do salário pessoal), despesas não recorrentes, rendas fora de mercado, custos pessoais misturados. Documente cada linha — compradores recalculam na due diligence. Veja o guia de EBITDA normalizado.
O valor da calculadora é o que recebo no banco?
Raramente. O equity teórico não inclui ajustes de working capital, escrow, earn-out, comissões nem impostos do vendedor. Aproxime o líquido com a calculadora de valor líquido da venda.
Serve para trespasse e para cessão de quotas?
A matemática do múltiplo pode ser semelhante; o objeto jurídico e a fiscalidade mudam (IMT no trespasse vs mais-valias nas quotas). Veja trespasse vs cessão de quotas antes de fixar preço.
Como citar a matriz de métodos desta página?
Referencie #dataset-metodo-avaliacao-perfil-pme-pt-2026, a data de consulta (agosto de 2026) e a metodologia da secção de pesquisa original.
Fontes primárias
| Fonte | Tipo | URL |
|---|---|---|
| Diário da República Eletrónico | Legislação portuguesa (IRC, IMT) | dre.pt |
| Portal das Finanças (AT) | Fiscalidade e contabilidade | portaldasfinancas.gov.pt |
| Lei n.º 73-A/2025 (OE 2026) | Redução IRC 21% → 19% | dre.pt |
| Damodaran Online — EV/EBITDA | Benchmarks setoriais (jan. 2026) | pages.stern.nyu.edu/~adamodar |
| IVSC — International Valuation Standards | Normas de avaliação | ivsc.org |
| IAPMEI | Apoio a PME | iapmei.pt |
{
  "@context": "https://schema.org",
  "@type": "Article",
  "headline": "Como Avaliar uma Empresa em Portugal: Guia de Valuation",
  "inLanguage": "pt-PT",
  "datePublished": "2026-08-19",
  "dateModified": "2026-08-19",
  "citation": [
    { "@type": "CreativeWork", "name": "Diário da República Eletrónico", "url": "https://dre.pt" },
    { "@type": "CreativeWork", "name": "Portal das Finanças", "url": "https://www.portaldasfinancas.gov.pt" },
    { "@type": "CreativeWork", "name": "IVSC International Valuation Standards", "url": "https://www.ivsc.org" },
    { "@type": "CreativeWork", "name": "Damodaran Online EV/EBITDA", "url": "https://pages.stern.nyu.edu/~adamodar/New_Home_Page/datafile/vebitda.html" }
  ]
}
Veredicto
Como avaliar uma empresa em Portugal, em agosto de 2026, não é escolher uma fórmula única — é construir um intervalo defensável: múltiplos na calculadora, DCF com IRC 2026 como teste de sanidade e ativos como piso quando o perfil o exige. Posição clara: para a maioria das PME com EBITDA positivo, comece pelos múltiplos em três cenários; se o DCF e o mercado divergirem mais de 25%, resolva o EBITDA e o risco antes de assinar LOI. O valor «certo» é o que comprador e vendedor aceitam com informação completa — os métodos servem para chegar lá sem surpresas fiscais no fecho.
Próximo passo
Abra a calculadora de valuation, registe três linhas de múltiplo e compare com a matriz de perfis desta página. Se o comprador pedir DCF, valide o uplift fiscal com o simulador IRC 2026. Leve o intervalo de equity — não um número único — à próxima reunião com contabilista ou consultor de M&A.
Guias Relacionados
Calculadora de Valuation de Empresas PME Portugal
Ferramenta interativa para simular o valor de uma PME em Portugal com múltiplos de EBITDA e triangulação DCF. Passo a passo, exemplos numéricos e matriz de cenários (maio 2026).
Ler maisCalculadora de Valuation de uma Empresa: Como Ler o Resultado (Portugal, 2026)
Usar uma calculadora de valuation de uma empresa com critério: o que significam EV, equity, múltiplos de EBITDA, dívida líquida e caixa em negociações em Portugal. Limites da ferramenta e próximos passos.
Ler maisSimulador de Impacto do IRC no Valuation da Empresa
Calcule como a descida do IRC em 2026 (geral e taxa de PME) afeta o fluxo de caixa disponível e o valor estimado da sua empresa.
Ler mais