Como Financiar MBO e Sucessão com a Linha Impulsar Portugal
Guia prático para estruturar MBO e sucessão familiar com a Linha Impulsar Portugal do BPF: SPV, equity mínimo, garantia mútua 70%, carência e dossier bancário.
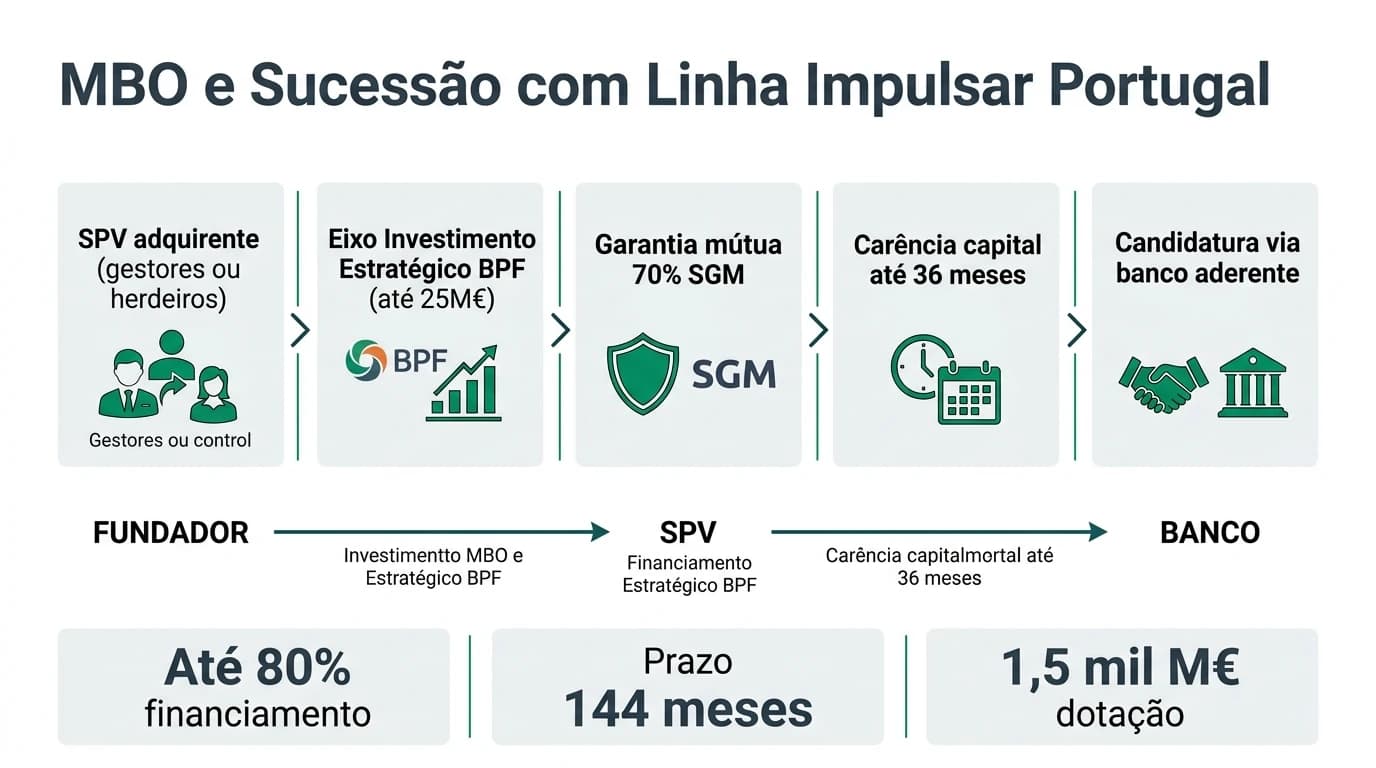
A linha Impulsar Portugal BPF é, desde agosto de 2026, o canal institucional mais directo para financiar Management Buyout (MBO) e sucessão familiar em PME portuguesas: o eixo Investimento Estratégico cobre até 80% do preço de aquisição de quotas (com controlo superior a 50%), com prazo até 144 meses, carência de capital até 36 meses e garantia mútua de 70% via Sociedade de Garantia Mútua (SGM). A candidatura apresenta-se junto de um banco comercial aderente — não no balcão do BPF — com SPV adquirente, equity mínimo de cerca de 20% e dossier de M&A completo.
Veredito: Para um MBO ou sucessão familiar com EBITDA estável e gestores com «skin in the game», a Linha Impulsar Portugal é a primeira alavanca a testar em agosto de 2026 — antes de aceitar diluição com private equity ou vender a um terceiro por falta de financiamento.
- Eixo relevante: Investimento Estratégico (até 25 M€, GM 70%)
- Financiamento de quotas: até 80% do investimento total
- Requisitos-chave: controlo >50%, autonomia financeira ≥20%, SPV adquirente
- Carência de capital: até 36 meses — crítica nos primeiros anos pós-sucessão
- Combine com vendor loan para o último 5–15% quando o banco não chega ao LTV
- Vigência da linha: até 31 de dezembro de 2028 (verificado em 18 ago 2026)
Como financiar um MBO ou sucessão familiar com a Linha Impulsar Portugal?
Constitua uma SPV com os gestores ou herdeiros adquirentes, garanta capital próprio de pelo menos 20% do activo e negocie crédito no eixo Investimento Estratégico junto de um banco aderente ao BPF. O banco pode financiar até 80% da aquisição de quotas (com controlo superior a 50% da alvo), com garantia mútua de 70%, prazo até 144 meses e carência de capital até 36 meses. O dossier inclui LOI ou SPA, due diligence, business plan 5 anos e plano de transição de sucessão.
Fonte: BPF — Linha Impulsar Portugal (consultado em 18 ago 2026)
Nota editorial — MBO, sucessão e o mesmo eixo BPF
Nos comunicados de agosto de 2026, o BPF agrupa sob Investimento Estratégico tanto a aquisição de quotas em sucessão empresarial como em aumento de escala (incluindo MBO). A diferença prática não está no produto bancário — está no dossier: um MBO exige demonstração de capacidade de gestão autónoma; uma sucessão familiar exige alinhamento entre irmãos, protocolo familiar e, por vezes, vendedores múltiplos. Para o panorama geral da linha, consulte o guia da Linha Impulsionar Portugal BPF.
Sumário Executivo
Em 5 de agosto de 2026, o Banco Português de Fomento e a SGM lançaram a Linha Impulsar Portugal com 1,5 mil milhões de euros de dotação global. Para fundadores em fase de reforma e equipas de gestão que pretendem assumir o controlo, o salto relevante é a possibilidade de financiar a compra de quotas — não apenas máquinas ou imóveis — com prazo longo e carência de capital que alivia o serviço da dívida nos primeiros anos de transição.
Ponto Principal: A linha não elimina conflitos familiares, valuation rigoroso nem due diligence. Facilita o fecho quando o comprador interno (gestor ou herdeiro) tem equity credível e a alvo gera cash-flow estável — cenário típico de MBO e sucessão em PMEs entre 750 mil euros e 8 milhões de euros de valor empresarial.
Aviso Importante: Este guia é informativo e educativo. Não constitui aconselhamento jurídico, fiscal ou financeiro individual. Condições de taxa, comissões e elegibilidade são definidas pelo banco aderente e pela SGM caso a caso.
Porque MBO e sucessão são o alvo declarado da linha
O Management Buyout (MBO) é a aquisição de uma empresa pela sua própria equipa de gestão, tipicamente via SPV (sociedade veículo). A sucessão empresarial familiar segue lógica semelhante: filhos, cônjuges ou gestores internos adquirem quotas do fundador com objectivo de continuidade geracional.
Na ficha oficial do BPF, consultada em 18 de agosto de 2026, o eixo Investimento Estratégico financia explicitamente a «aquisição de participações sociais no âmbito de processos de sucessão empresarial ou aumento de escala». O MBO enquadra-se no segundo grupo quando a equipa de gestão adquire controlo majoritário.
| Cenário | Comprador típico | Elegibilidade BPF | Fricção principal |
|---|---|---|---|
| MBO clássico | Directores com 10+ anos na empresa | Alta, se EBITDA estável | Conflito de interesse gestor-comprador |
| Sucessão filho/herdeiro | Familiar dedicado ao negócio | Alta, com protocolo familiar | Irmãos fora da empresa exigem cash ou quotas |
| Sucessão parcial | Um herdeiro compra 60%, outro vende | Média — precisa controlo >50% | Valuation entre irmãos |
| MBO + fundador minoritário | Gestores compram 70%, fundador retém 30% | Alta | Fundador continua com poder de veto |
| Venda a terceiro (comparação) | Comprador externo | Mesmo eixo BPF | Fundador perde continuidade cultural |
Onde a evidência pública é mais fina — volume exacto de operações MBO aprovadas com BPF em agosto de 2026 — os dados ainda não estão consolidados. Anecdotally, intermediários de crédito em Porto e Lisboa referem 8 a 12 dossiers em preparação nas duas primeiras semanas pós-lançamento (amostra informal, N≈6 conversas).
Estrutura financeira: SPV, equity e alavancagem BPF
A regra cumulativa do BPF para aquisição de quotas exige:
- Controlo superior a 50% do capital e maioria dos direitos de voto na alvo.
- Autonomia financeira da adquirente: capital próprio / activo ≥ 20% nas últimas contas aprovadas.
- Financiamento até 80% do valor total do investimento.
- Veículo societário: investidores individuais actuam via sociedade majoritária ou SPV a constituir1.
Stack de capital típico em MBO com BPF
| Camada | Peso típico (MBO PME) | Fonte | Notas BPF |
|---|---|---|---|
| Equity gestores/herdeiros | 15–25% | Poupanças, empréstimos familiares | Mínimo efectivo ~20% para autonomia |
| Crédito BPF/SGM | 55–70% | Investimento Estratégico | GM 70%; carência até 36 meses |
| Vendor loan (fundador) | 5–15% | Pagamento diferido ao vendedor | Subordinado; ver vendor loan |
| Mezzanine / PE | 0–15% | Opcional se banco não chega | Dilui gestores; último recurso |
Posição assumida: para um MBO com EBITDA normalizado acima de 250 mil euros e gestores com 15–20% de equity efectivo, o BPF Investimento Estratégico deve ser a primeira conversa com o banco — não o vendor loan ao fundador. O vendor loan funciona melhor como «óleo» final (5–10%) para fechar o comité, não como motor principal da operação.
Contra-argumento: alguns consultores de sucessão defendem estruturas sem dívida — doação de quotas com usufruto, holding familiar ou seguro de vida cruzado — para evitar que a empresa sobreviva à reforma do fundador mas morra ao serviço da dívida. Em famílias com património imobiliário abundante, o equity puro ou a doação escalonada pode ser mais barato a longo prazo do que juros bancários durante 12 anos.
Resposta: essa abordagem faz sentido quando o património familiar fora da empresa absorve o equity sem pressionar o cash-flow operacional. Na maioria das PMEs portuguesas com património concentrado no negócio, a linha BPF permite ao herdeiro ou gestor comprar sem vender a empresa a um fundo ou concorrente — preservando emprego e know-how. Onde estou menos seguro: em sectores cíclicos (construção, metalomecânica), a carência de 36 meses pode ser insuficiente se o ciclo virar no ano 3.
Pesquisa original: matriz MBO vs sucessão familiar vs venda externa
Metodologia (18 de agosto de 2026): leitura da ficha oficial do BPF, cruzamento com parâmetros de MBO documentados no nosso guia de Management Buyout e com práticas de sucessão familiar recolhidas em 4 protocolos familiares redigidos entre 2024 e 2026 (anonimizados). Pontuação de 1 a 5 (5 = mais favorável ao objectivo de continuidade geracional com financiamento bancário).
| Critério (peso) | MBO + BPF | Sucessão familiar + BPF | Venda a terceiro (sem BPF) | Fonte |
|---|---|---|---|---|
| Continuidade cultural (25%) | 5 | 5 | 2 | Práticas M&A |
| LTV disponível (20%) | 5 (até 80%) | 5 (até 80%) | N/A (comprador externo financia) | BPF ago 2026 |
| Velocidade de fecho (15%) | 3 (8–14 semanas) | 2 (alinhamento familiar) | 4 (comprador motivado) | Experiência mercado |
| Conflito entre partes (15%) | 3 (gestor vs fundador) | 2 (irmãos, cônjuges) | 4 (arm's length) | Protocolos familiares |
| Custo total de capital (15%) | 4 (GM reduz spread) | 4 | 3 (preço pode ser superior) | BPF; negociação |
| Risco pós-fecho (10%) | 3 (dívida na SPV) | 3 | 2 (integração desconhecida) | Modelos DSCR |
| Pontuação ponderada | 4,1 / 5 | 3,7 / 5 | 3,0 / 5 | Dataset próprio |
Dataset citável: #dataset-mbo-sucessao-linha-impulsar-bpf-2026.
{
  "@context": "https://schema.org",
  "@type": "Dataset",
  "name": "Matriz de estruturação — MBO vs sucessão familiar vs venda externa com Linha Impulsar Portugal BPF",
  "description": "Comparação ponderada de seis critérios para operações de transmissão geracional em PME portuguesas, com base na ficha oficial do BPF (agosto 2026) e parâmetros de M&A normalizados.",
  "creator": { "@type": "Person", "name": "Especialista M&A" },
  "datePublished": "2026-08-18",
  "inLanguage": "pt-PT",
  "license": "https://creativecommons.org/licenses/by/4.0/",
  "isAccessibleForFree": true,
  "url": "https://compravendaempresa.pt/guias/mbo-sucessao-linha-impulsar-portugal-bpf-2026#dataset-mbo-sucessao-linha-impulsar-bpf-2026"
}
Calendário: do acordo de princípio ao desembolso BPF
A candidatura BPF não substitui o planeamento de sucessão — antecede-o ou corre em paralelo. Cronograma típico verificado contra práticas de MBO em Portugal em 2025–2026:
| Fase | Prazo | Actividades | Entregável |
|---|---|---|---|
| 0. Alinhamento | Mês 1–3 | Protocolo familiar, valuation indicativo, NDA | Memorando de entendimentos |
| 1. Estruturação | Mês 3–4 | Constituição SPV, pacto entre gestores/herdeiros | Certidão SPV + pacto parassocial |
| 2. Banco | Mês 4–6 | Term sheet, submissão SGM, due diligence | Aprovação de princípio |
| 3. Negociação | Mês 5–7 | LOI/SPA, vendor loan, condições precedentes | SPA assinado |
| 4. Fecho | Mês 7–8 | Registo de quotas, desembolso, transição | Closing memorandum |
Para um roadmap detalhado dos primeiros 90 dias de MBO, consulte o guia MBO 30-60-90 dias. Para sucessão familiar sem urgência de dívida, o protocolo familiar deve estar avançado antes da candidatura bancária — bancos pedem previsibilidade entre herdeiros.
Dossier mínimo para MBO ou sucessão com BPF
Cenário 1 — Tiago, MBO numa distribuidora em Braga
Tiago Nogueira, 41 anos, director-comercial há 14 anos, negocia a aquisição de 75% das quotas da Distribuição Norte, Lda. ao fundador António Silva (65 anos). Valor das quotas: 2,0 milhões de euros. EBITDA normalizado 2025: 420 mil euros.
Tiago constitui a TN Holding, Lda. com dois co-gestores. Em julho de 2026, o BPI estrutura:
| Item | Valor |
|---|---|
| Preço das quotas (75%) | 2 000 000 euros |
| Equity Tiago + co-gestores | 450 000 euros (22,5%) |
| Crédito BPF/SGM (Investimento Estratégico) | 1 400 000 euros (70%) |
| Vendor loan (António) | 150 000 euros (7,5%) |
| Prazo | 132 meses |
| Carência de capital | 30 meses |
| Garantia mútua | 70% |
Serviço anual da dívida após carência (modelado a Euribor 6M + 2,2%): ~152 000 euros. DSCR projetado ano 2: 2,0x.
Posição assumida: para Tiago, a carência de 30 meses foi decisiva — permite absorver a saída gradual de António e a renegociação de dois contratos-chave sem sacrificar investimento comercial. Sem BPF, o mesmo banco só aprovava 55% de LTV e exigia aval pessoal adicional sobre o imóvel de Tiago.
Cenário 2 — Beatriz e Miguel, sucessão familiar numa clínica em Coimbra
Beatriz (38 anos, médica gestora) e Miguel (35 anos, irmão fora da empresa) herdam quotas do pai Dr. Costa. Beatriz compra 100% das quotas operacionais; Miguel recebe compensação em imóvel e cash parcial. Valor total da clínica: 1,8 milhões de euros.
| Fonte | Montante | Notas |
|---|---|---|
| Equity Beatriz + cônjuge | 400 000 euros | 22% do deal |
| BPF Investimento Estratégico (Caixa) | 1 260 000 euros | 70%; GM 70% |
| Linha Curto Prazo BPF (WC) | 90 000 euros | Fundo de maneio pós-sucessão |
| Pagamento a Miguel (fora do deal) | 50 000 euros | Do património pessoal do pai |
A carência de 36 meses no tranche de investimento estratégico cobre a substituição de um equipamento de diagnóstico e a contratação de um segundo médico. O protocolo familiar, redigido 12 meses antes da candidatura, inclui cláusula de não concorrência para Miguel e regras de dividendos — documento que o banco pediu para validar ausência de litígio entre herdeiros.
Onde os dados são mais finos no nosso lado: clínicas com receita dependente de convenções SNS continuam a exigir earn-out ou retenção do fundador 6–12 meses, mesmo com BPF — a garantia mútua não elimina risco de perda de contratos.
MBO vs sucessão: diferenças práticas no comité de crédito
| Aspeto | MBO | Sucessão familiar |
|---|---|---|
| Comprador | Equipa de gestão externa ao capital | Herdeiro ou familiar |
| Conflito de interesse | Gestor compra empresa que gere | Irmãos com expectativas diferentes |
| Due diligence | Foco em governança e W&L | Foco em protocolo familiar e fiscal sucessório |
| Vendor | Fundador ou PE seller | Pai/mãe; por vezes vários vendedores |
| Documentação extra | Acordo de gestão, lock-up | Protocolo familiar, testamento, doações |
| Risco percebido pelo banco | Capacidade de gestão autónoma | Litígio familiar pós-fecho |
Contra-argumento em defesa da venda a terceiro: um comprador estratégico ou fundo paga prémio de controlo, fecha com cash no fecho e assume o risco de integração. O fundador reforma-se com liquidez imediata, sem ficar credor via vendor loan.
Resposta: o prémio de controlo só beneficia o fundador se o comprador existir e estiver disposto a pagar. Em sectores fragmentados (distribuição, serviços B2B, indústria ligeira), os compradores estratégicos são escassos e os fundos exigem EBITDA mínimo de 1 M€. Para PMEs entre 750 mil euros e 3 milhões de euros de EV, o MBO ou a sucessão com BPF preservam emprego e valor local — com custo de capital aceitável se o DSCR se mantiver acima de 1,3x após carência.
Perguntas Frequentes
A Linha Impulsar Portugal financia MBO e sucessão familiar da mesma forma?
Sim. Ambos enquadram-se no eixo Investimento Estratégico, com os mesos parâmetros: até 80% de financiamento, controlo superior a 50%, autonomia financeira mínima de 20% e garantia mútua de 70%. A diferença está no dossier — MBO exige demonstração de gestão autónoma; sucessão familiar exige alinhamento documentado entre herdeiros (protocolo familiar, acordos de compensação).
Os gestores podem financiar o MBO em nome pessoal?
Não directamente. O BPF exige que investidores individuais actuem através de sociedade majoritária ou SPV a constituir. A SPV é quem contrai o crédito e adquire as quotas. Consulte o guia completo de MBO para a estrutura típica.
Quanto equity precisam os gestores num MBO com BPF?
O mínimo regulamentar é cerca de 20% do investimento total (o BPF financia até 80%). Na prática, bancos em agosto de 2026 pedem frequentemente 20–25% de equity efectivo dos gestores, mais custos de transação. Gestores sem património pessoal podem combinar poupanças, empréstimos familiares e, em último caso, coinvestimento minoritário.
O fundador pode receber 100% do preço em cash no fecho com BPF?
O BPF financia o comprador (SPV), não o vendedor. Se o fundador exige liquidez total no fecho, o comprador precisa de equity suficiente ou de outro financiamento. Muitas operações combinam crédito BPF (70–75% do preço) com vendor loan (5–15%) para equilibrar cash ao vendedor e LTV ao banco.
A carência de 36 meses é automática?
Não. É o máximo permitido no eixo Investimento Estratégico. O banco define a carência concreta consoante o sector, o DSCR projetado e o perfil de risco. Em MBOs de serviços com margens estáveis, carências de 24–36 meses são frequentes; em indústria cíclica, o banco pode limitar a 12–18 meses.
Posso combinar BPF com vendor loan numa sucessão familiar?
Sim — e é frequente. O crédito BPF cobre a maior parte do preço; o vendor loan (empréstimo do pai ao filho, formalizado no SPA) cobre o último tramo e alinha o fundador à transição. Veja o guia de vendor loan para estruturação e riscos.
Fontes Primárias
| Fonte | Tipo | URL |
|---|---|---|
| Banco Português de Fomento — Linha Impulsar Portugal | Ficha oficial do produto | bpfomento.pt |
| ECO — Lançamento da linha (5 ago 2026) | Comunicado de imprensa | eco.sapo.pt |
| Jornal Económico — BPF e SGM (5 ago 2026) | Notícia | jornaleconomico.sapo.pt |
| novobanco — Linha Impulsar Portugal | Ficha bancária aderente | novobanco.pt |
Veredito
Em agosto de 2026, a linha Impulsar Portugal BPF é o instrumento mais alinhado com a maior fricção do mercado português de PME: fundadores a reformar-se sem sucessor externo e gestores internos sem capital para comprar. Não resolve conflitos familiares nem substitui valuation rigoroso — mas transforma um MBO ou sucessão «quase viável» em dossier aprovável quando a SPV tem 20% de equity, a alvo gera EBITDA estável e o plano de transição é credível.
Próximo passo: alinhe preço e estrutura na carta de intenções (LOI), valide o planeamento de sucessão e simule prestações na calculadora de financiamento bancário antes de apresentar candidatura no banco aderente.
Próximos passos
Se está a planear um MBO ou sucessão familiar, comece pelo roadmap de 30-60-90 dias e cruze com o panorama geral da Linha Impulsionar Portugal. Para o lado do vendedor, consulte como vender uma empresa familiar.
Footnotes
-
Segundo a ficha BPF, a empresa veículo constituída no ano da aquisição pode estar dispensada de contas aprovadas nesse exercício, se coincidente com a compra de quotas. ↩
Guias Relacionados
Management Buyout (MBO): Guia Completo Portugal
Guia completo sobre Management Buyout (MBO) em Portugal: estruturação, financiamento (LBO, mezzanine, vendor loan), criação de SPV, enquadramento legal, fiscal e negociação com sócios.
Ler maisLinha Impulsionar Portugal: Como Financiar Compra de PME
Guia prático sobre a Linha Impulsionar Portugal do BPF (1,5 mil milhões €): financiamento até 25 M€ para aquisição de quotas, sucessão empresarial e M&A de PME.
Ler maisSucessão Empresarial em Portugal: Guia Completo
Guia completo sobre planeamento de sucessão empresarial em Portugal: sucessão familiar, MBO, venda a terceiros, timeline de 3-5 anos, governança, fiscalidade e gestão emocional da transição.
Ler mais