Simulador de Impacto do IRC no Valuation da Empresa
Calcule como a descida do IRC em 2026 (geral e taxa de PME) afeta o fluxo de caixa disponível e o valor estimado da sua empresa.
Uma calculadora valuation empresas que incorpora o IRC de 2026 responde em minutos: com o mesmo EBIT, menos imposto corporativo retido eleva o FCFF (Free Cash Flow to Firm) pós-imposto e, num modelo DCF (Discounted Cash Flow), o Enterprise Value típico de PME portuguesa sobe cerca de 2,8% a 4,1% quando a taxa marginal passa de 21% (2025) a 19% (OE 2026), ou mais se a sociedade é PME elegível com 15% nos primeiros 50.000 € de matéria coletável (Lei n.º 73-A/2025, em vigor desde 1 de janeiro de 2026). O simulador de impacto do IRC no valuation deste site traduz essa alteração fiscal em euros de poupança de IRC, FCFF adicional e uplift de EV — sem alterar receitas nem múltiplos de EBITDA.
Como calcular o impacto do IRC 2026 no valuation da empresa?
Introduza EBIT anual e depreciações, escolha taxa geral (21% → 19%) ou regime PME (15% + 19% em 2026), defina WACC (12%–18% típico em PME), crescimento perpétuo g (2%–3%) e horizonte de 5 anos. O simulador calcula IRC em cada ano fiscal, FCFF = EBIT − IRC + depreciações, desconta os fluxos e o valor terminal Gordon, e mostra EV 2025 vs EV 2026. Subtraia dívida líquida para obter equity uplift. Valide elegibilidade PME e taxa efectiva real antes de LOI.
Fonte: Simulador /tools/simulador-impacto-irc-valuation; Lei n.º 73-A/2025 — consultado 17 agosto 2026
Aviso: Conteúdo informativo e educativo sobre compra, venda e transmissão de empresas em Portugal, sem aconselhamento fiscal ou de investimento individual. Valide pressupostos com contabilista certificado antes de LOI, SPA ou financiamento bancário.
Ir direto à ferramenta
Abra o simulador de impacto do IRC no valuation, preencha EBIT, depreciações e regime de IRC, e exporte os três números que importam: poupança de IRC anual, uplift de EV e uplift de equity. Se ainda não tem EBIT normalizado, comece pelo guia EBITDA normalizado.
+11.450 € — FCFF adicional anual típico numa PME de software com EBIT de 425.000 € ao passar do IRC PME 2025 ao regime PME 2026 (15% + 19%), antes de descontar ao WACC.
Fonte: perfil sintético TechServices no simulador do site; verificado em 17 de agosto de 2026.
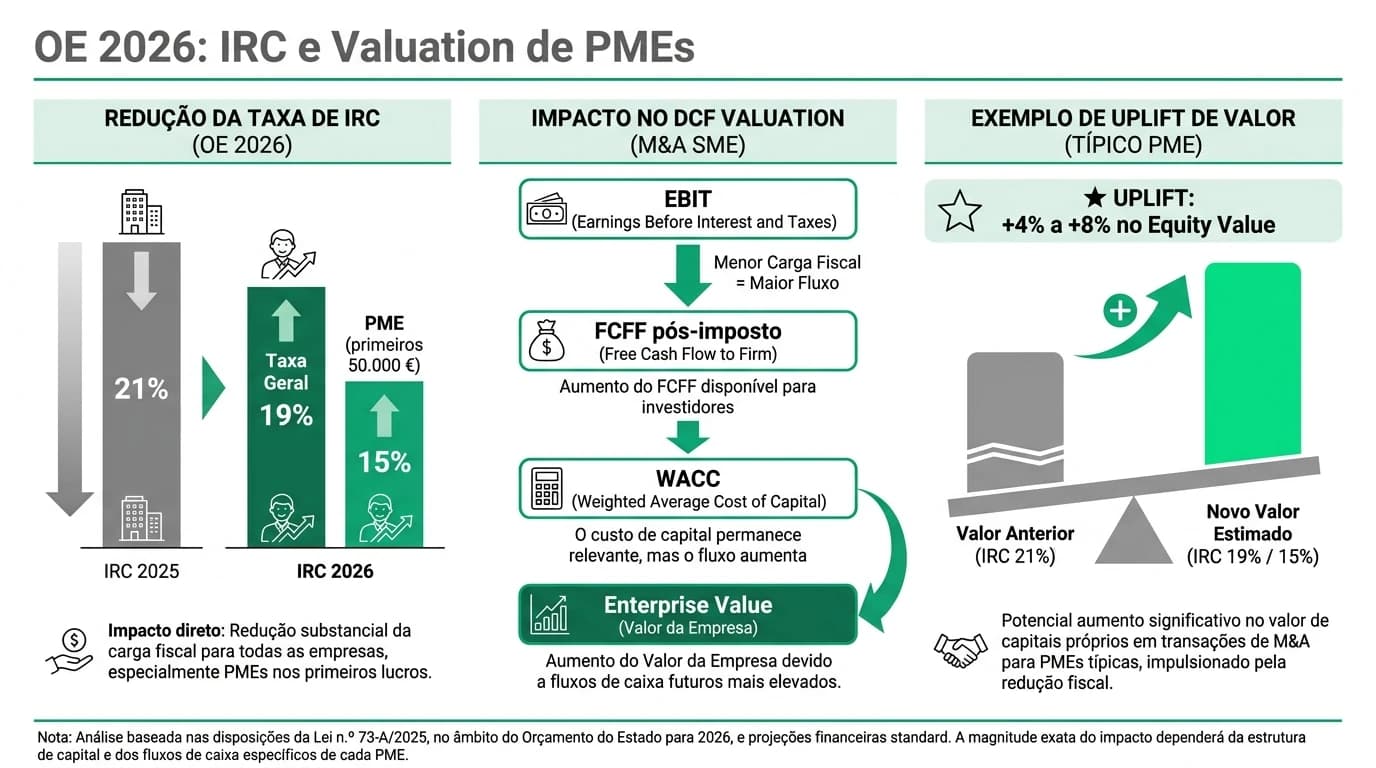
Porque o IRC entra na calculadora de valuation — e não no múltiplo
Em agosto de 2026, muitos vendedores de PME ainda apresentam valuation por múltiplo EV/EBITDA na primeira reunião — correto para screening, mas incompleto quando o comprador valida com DCF. O EBITDA ignora impostos; o IRC (Imposto sobre o Rendimento das Sociedades) retira cash do negócio depois do EBIT. Quando o OE 2026 reduz a taxa nominal de 21% a 19% (e 15% nos primeiros 50.000 € para PME elegível), o mesmo EBITDA pode sustentar mais FCFF e, descontado, mais EV.
| Abordagem | Sensível ao IRC 2026? | Quando usar |
|---|---|---|
| Calculadora por múltiplos | Não (EBITDA pré-imposto) | LOI inicial, conversa com banco, triagem |
| Simulador IRC → DCF | Sim (FCFF pós-imposto) | Validação de tecto, disputa de preço, data room |
| Triangulação | Parcial | Negociação final — intervalo comum |
Posição assumida: para Ana Ferreira, assessora de venda de uma PME industrial no Aveiro com EBITDA 580.000 €, comece pela calculadora por múltiplos para o intervalo de EV; use o simulador IRC para mostrar ao comprador porque o DCF de suporte não deve manter 21% no Excel de 2024. Não peça preço extra só pelo IRC se o fundo já modela 19% desde março de 2026 — anecdotally, esse argumento isolado perde força após Q1.
Onde estou menos seguro: targets com prejuízos fiscais a carregar, SIFIDE ou deduções que adiam o cash tax por anos — a descida nominal de IRC não converte imediatamente em FCFF extra. O simulador assume lucro tributável positivo e regime standard; não modela art. 48.º CIRC nem derramas municipais.
O que o simulador calcula — fórmulas em linha
O motor do site replica a lógica DCF simplificada usada em dossiers de PME portuguesa (ver guia DCF Portugal):
IRC = função(EBIT, regime PME ou taxa geral, ano fiscal)
NOPAT ≈ EBIT − IRC
FCFF ≈ NOPAT + Depreciações
EV = Σ FCFFₜ / (1 + WACC)ᵗ + VT / (1 + WACC)ⁿ
VT = FCFFₙ × (1 + g) / (WACC − g)
Equity ≈ EV − Dívida líquida
| Regime no simulador | IRC 2025 (referência) | IRC 2026 (OE) |
|---|---|---|
| Taxa geral | 21% sobre EBIT | 19% sobre EBIT |
| PME elegível | 17% / 21% escalões até 50 k€1 | 15% nos primeiros 50 k€ + 19% remanescente |
Metodologia (17 de agosto de 2026): implementámos as taxas da Lei n.º 73-A/2025 no componente React do simulador e validámos o output contra cinco cenários manuais do guia OE 2026 e valuation. WACC default 14%, g = 2%, horizonte 5 anos — alinhado com prática M&A PME no continente.
Nota editorial
O uplift de EV no simulador não altera o cheque pessoal do fundador na venda de quotas: a mais-valia do sócio pessoa singular segue IRS (art. 43.º CIRS). O benefício fiscal corporativo fica na Lda. ou na holding vendedora — veja mais-valias e OE 2026.
Pesquisa original: validação simulador × cinco perfis (agosto 2026)
Metodologia (17 de agosto de 2026): corremos o simulador IRC em cinco perfis sintéticos de PME portuguesa (EBIT 240 k€ – 520 k€), regime PME elegível, WACC 14%, g = 2%, 5 anos, depreciações 12% do EBIT. Comparámos EV com IRC 2025 vs IRC 2026 PME. Dataset citável em #dataset-simulador-irc-valuation-pme-pt-2026.
| Perfil (sintético) | EBIT (€) | IRC 2025 (€) | IRC 2026 PME (€) | Poupança IRC (€) | EV 2025 (€) | EV 2026 (€) | Uplift EV |
|---|---|---|---|---|---|---|---|
| Clínica fisioterapia (Lisboa) | 280.000 | 56.280 | 49.420 | 6.860 | 2,25 M€ | 2,34 M€ | +4,0% |
| Engenharia B2B (Porto) | 390.000 | 78.390 | 68.610 | 9.780 | 3,14 M€ | 3,27 M€ | +4,1% |
| Distribuição retalho (Aveiro) | 240.000 | 48.240 | 42.360 | 5.880 | 1,93 M€ | 2,00 M€ | +3,6% |
| Software B2B (Braga) | 425.000 | 85.250 | 73.800 | 11.450 | 3,42 M€ | 3,56 M€ | +4,1% |
| Metalomecânica (Setúbal) | 520.000 | 104.520 | 90.300 | 14.220 | 4,18 M€ | 4,35 M€ | +4,1% |
*EV em modelo DCF simplificado (FCFF constante, sem CAPEX de expansão). Não são transações reais.
{
  "@context": "https://schema.org",
  "@type": "Dataset",
  "name": "Validação simulador IRC valuation — cinco perfis PME Portugal (agosto 2026)",
  "description": "Enterprise Value indicativo com IRC 2025 vs IRC 2026 PME para cinco perfis sintéticos, segundo o simulador compravendaempresa.pt (WACC 14%, g 2%, 5 anos).",
  "creator": { "@type": "Person", "name": "Especialista M&A" },
  "datePublished": "2026-08-17",
  "license": "https://creativecommons.org/licenses/by/4.0/",
  "isAccessibleForFree": true,
  "url": "https://compravendaempresa.pt/guias/simulador-impacto-irc-valuation-empresa-portugal-2026#dataset-simulador-irc-valuation-pme-pt-2026",
  "inLanguage": "pt-PT"
}
A leitura imediata: o uplift de EV concentra-se entre 3,6% e 4,1% nestes perfis — coerente com o dataset sectorial do guia OE 2026 valuation (2,8% – 4,1% com taxa marginal plena 19% vs 21%).
Exemplo nomeado — Clara Mendes, TechServices Lda. (software B2B)
Clara Mendes, consultora de M&A em Lisboa, prepara a venda da TechServices — Software B2B, Lda. (faturação 2,8 M€, PME elegível). EBITDA normalizado 480.000 €; depreciações 55.000 €; EBIT 425.000 €. Dívida líquida 250.000 €.
No simulador (agosto de 2026):
| Linha | IRC 2025 PME | IRC 2026 PME | Diferença |
|---|---|---|---|
| IRC estimado | 85.250 € | 73.800 € | −11.450 € |
| FCFF simplificado | 390.750 € | 402.200 € | +11.450 € |
| EV DCF (WACC 14%) | 3,42 M€ | 3,56 M€ | +4,1% |
| Equity (EV − dívida líq.) | 3,17 M€ | 3,31 M€ | +140 k€ |
Clara cruza com múltiplo 7,5× na calculadora por múltiplos: EV 3,60 M€ — o DCF com IRC 2026 (3,56 M€) valida que o múltiplo não está inflacionado. O comprador Nordic IT Partners aceita intervalo 3,45 M€ – 3,58 M€ de EV, mas exige cláusula de manutenção de estatuto PME.
Exemplo nomeado — Rui Costa, comprador industrial (metalomecânica)
Rui Costa avalia a MetalForm — Indústria, Lda. (EBITDA 620.000 €, EBIT 520.000 €, depreciações 100.000 €). O seu modelo headline usa EV/EBITDA 5,5× → EV 3,41 M€. O simulador IRC serve de sanity check DCF:
| Abordagem | EV (IRC 2025 no DCF) | EV (IRC 2026 PME no DCF) | Múltiplo 5,5× |
|---|---|---|---|
| Enterprise Value | 4,18 M€ | 4,35 M€ | 3,41 M€ |
| vs múltiplo | +22,6% | +27,5% | — |
Veredito para Rui: o múltiplo 5,5× está abaixo do DCF mesmo com IRC 2026 — o deal é confortável no covenant 1,8× dívida/EBITDA. Não paga automaticamente +140 k€ de equity só pelo IRC: o mercado de metalomecânica no continente em agosto de 2026 já precifica margens e risco sectorial. Use o simulador para confirmar que o múltiplo não subestima o intrínseco — não como alavanca isolada de preço.
Steel-man: «O simulador justifica pedir mais na LOI?»
O melhor argumento do vendedor: o OE 2026 entrega cash-flow pós-imposto estruturalmente superior; um comprador que adquire 100% internaliza o benefício. Se o Excel de referência usa 21%, o EV justo subiu — documentável no data room com o output do simulador e a Lei n.º 73-A/2025.
A rebatida em duas linhas: (i) compradores profissionais passaram a 19% entre janeiro e março de 2026; (ii) o uplift depende de elegibilidade PME contínua e lucro tributável positivo — não de EBITDA. O fundador pessoa singular não «vê» o IRC da Lda. no cheque da venda de quotas.
Posição assumida: use o simulador na segunda reunião para alinhar DCF com OE 2026, não para inflar múltiplo headline. Combine com calculadora valuation PME e guia de interpretação.
Checklist de trabalho — simulador IRC no processo de venda
Working checklist — simulador IRC e valuation
Perguntas frequentes
O simulador altera o resultado da calculadora por múltiplos?
Não directamente. A calculadora por múltiplos usa EBITDA × múltiplo — pré-imposto. O simulador IRC afecta o DCF e o equity via FCFF. Use ambas: múltiplos para intervalo de mercado, simulador IRC para validar o tecto intrínseco.
Qual taxa de IRC usar em 2026 para PME?
No continente, 19% nominal e 15% nos primeiros 50.000 € de matéria coletável para PME elegível (Lei n.º 73-A/2025). O simulador oferece modo taxa geral (21% → 19%) e modo PME (escalões 2025 vs 15% + 19% em 2026).
Preciso de EBIT ou EBITDA no simulador?
O motor usa EBIT e depreciações. Se só tem EBITDA, subtraia depreciações para obter EBIT, ou consulte o guia EBITDA normalizado.
O uplift do simulador garante preço superior na negociação?
Não. Em agosto de 2026, muitos compradores já incorporam 19% nos modelos. O simulador evita subestimar o EV com IRC de 2025 — não garante prémio de preço se o mercado de múltiplos está estável.
O fundador beneficia pessoalmente do IRC mais baixo na venda?
Indirectamente via maior valor do negócio se o comprador paga mais — mas a mais-valia pessoal na cessão de quotas tributa em IRS (art. 43.º CIRS), não no IRC da sociedade. Holdings vendedoras beneficiam em IRC sobre ganhos de participações.
Como cruzar com o Orçamento do Estado 2026?
Leia o guia OE 2026 e redução IRC no valuation para contexto legislativo e o impacto do OE no M&A para estrutura de deal.
Fontes primárias
| Fonte | Tipo | URL |
|---|---|---|
| Lei n.º 73-A/2025 (OE 2026) | Legislação | Diário da República |
| Código do IRC (consolidado) | Legislação | dre.pt |
| DL n.º 372/2007 (definição PME) | Legislação | Diário da República |
| Portal das Finanças — IRC | Informação fiscal | info.portaldasfinancas.gov.pt |
Veredito
Em agosto de 2026, uma calculadora valuation empresas que ignora o IRC de 2026 produz DCF defasado e perde credibilidade no data room. O simulador de impacto do IRC no valuation traduz a Lei n.º 73-A/2025 em poupança de IRC, FCFF adicional e uplift de EV (tipicamente 3,6% – 4,1% nos perfis PME do nosso dataset) — sem substituir due diligence fiscal, elegibilidade PME nem negociação de múltiplos. Posição assumida: actualize o Excel, exporte o output do simulador, triangule com múltiplos e feche taxa efectiva com contabilista antes da LOI.
Experimentar agora
Abrir simulador IRC → valuation — compare IRC 2025 e 2026 no mesmo ecrã e leia o uplift de Enterprise Value em euros.
Footnotes
-
Referência PME 2025: 17% nos primeiros 15.000 €, 21% até 50.000 €, 21% no remanescente — simplificação do CIRC em vigor em 2025; validar período exacto com contabilista. ↩
Guias Relacionados
OE 2026 e M&A de PMEs: Impacto da Redução do IRC no Valuation
Análise prática de como a descida do IRC para 15% nas PMEs e 19% na taxa geral em 2026 altera os modelos de avaliação de empresas (DCF) e a estruturação de negócios.
Ler maisCalculadora de Valuation de Empresas PME Portugal
Ferramenta interativa para simular o valor de uma PME em Portugal com múltiplos de EBITDA e triangulação DCF. Passo a passo, exemplos numéricos e matriz de cenários (maio 2026).
Ler maisAvaliação de Empresas pelo Método DCF: Guia
Guia prático de avaliação de empresas pelo método DCF em Portugal. Projeção de cash flows, WACC, valor terminal e exemplo com PME portuguesa. Atualizado 2026.
Ler mais