Mais-Valias na Venda de Quotas: O que Mudou com o OE
Esclarecimento definitivo sobre as regras de IRS e IRC para mais-valias na venda de quotas de micro e pequenas empresas após o Orçamento do Estado 2026.
O cálculo de mais-valias na venda de quotas de sociedades em Portugal mantém a fórmula base — valor de realização − custo de aquisição − despesas dedutíveis — mas o Orçamento do Estado 2026 (Lei n.º 73-A/2025) altera sobretudo o ramo IRC para sociedades vendedoras: taxa nominal de 19% (antes 21%) e 15% nos primeiros 50.000 € de matéria coletável para PME elegíveis. Para o sócio pessoa singular que vende quotas de micro ou pequena empresa não cotada, o art. 43.º do CIRS não foi revisto: apenas 50% do saldo integra a base de IRS, tributável a 28% em taxa autónoma (carga efectiva de referência ~14% sobre o ganho bruto). O erro mais frequente em setembro de 2026 é confundir isenções de mais-valias imobiliárias do OE com a venda de participações sociais — regimes distintos.
O que mudou com o OE 2026 no cálculo de mais-valias na venda de quotas?
A fórmula de apuração mantém-se: mais-valia = valor de realização − custo de aquisição − despesas dedutíveis. O OE 2026 (Lei n.º 73-A/2025) não alterou o art. 43.º CIRS nem a taxa autónoma de 28% em IRS para sócios pessoa singular. O que mudou: IRC desceu para 19% no continente (antes 21%) e 15% sobre os primeiros 50.000 € de matéria coletável para PME e Small Mid Caps — impacto directo quando quem vende é uma holding ou sociedade titular das quotas. Medidas de isenção de mais-valias imobiliárias do OE 2026 não se aplicam à cessão de participações sociais.
Fonte: Lei n.º 73-A/2025; CIRS arts. 10.º, 43.º e 72.º; CIRC — consultado 10 setembro 2026
Aviso: conteúdo informativo e educativo, sem aconselhamento fiscal individual. O enquadramento depende da forma jurídica, residência fiscal, elegibilidade PME e timing da operação. Confirme sempre com contabilista certificado antes de assinar LOI ou escritura.
0% — alteração directa ao art. 43.º CIRS no OE 2026. O benefício de integrar apenas metade do saldo de mais-valias em micro e pequenas empresas não cotadas elegíveis mantém-se tal como em 2025.
Fonte: Lei n.º 73-A/2025 e índice consolidado CIRS — verificado 10 setembro 2026.
Nota editorial — o que o OE 2026 NÃO alterou
Em setembro de 2026, a pesquisa orgânica mistura três temas distintos: (1) isenção de mais-valias imobiliárias com reinvestimento em arrendamento moderado; (2) descida do IRC para sociedades; (3) regras de mais-valias mobiliárias na cessão de quotas. Este guia foca exclusivamente o ponto 3 e o impacto indirecto do ponto 2 quando quem vende é pessoa colectiva. Para o comparativo IRS vs IRC completo, consulte mais-valias IRS vs IRC após OE 2026.
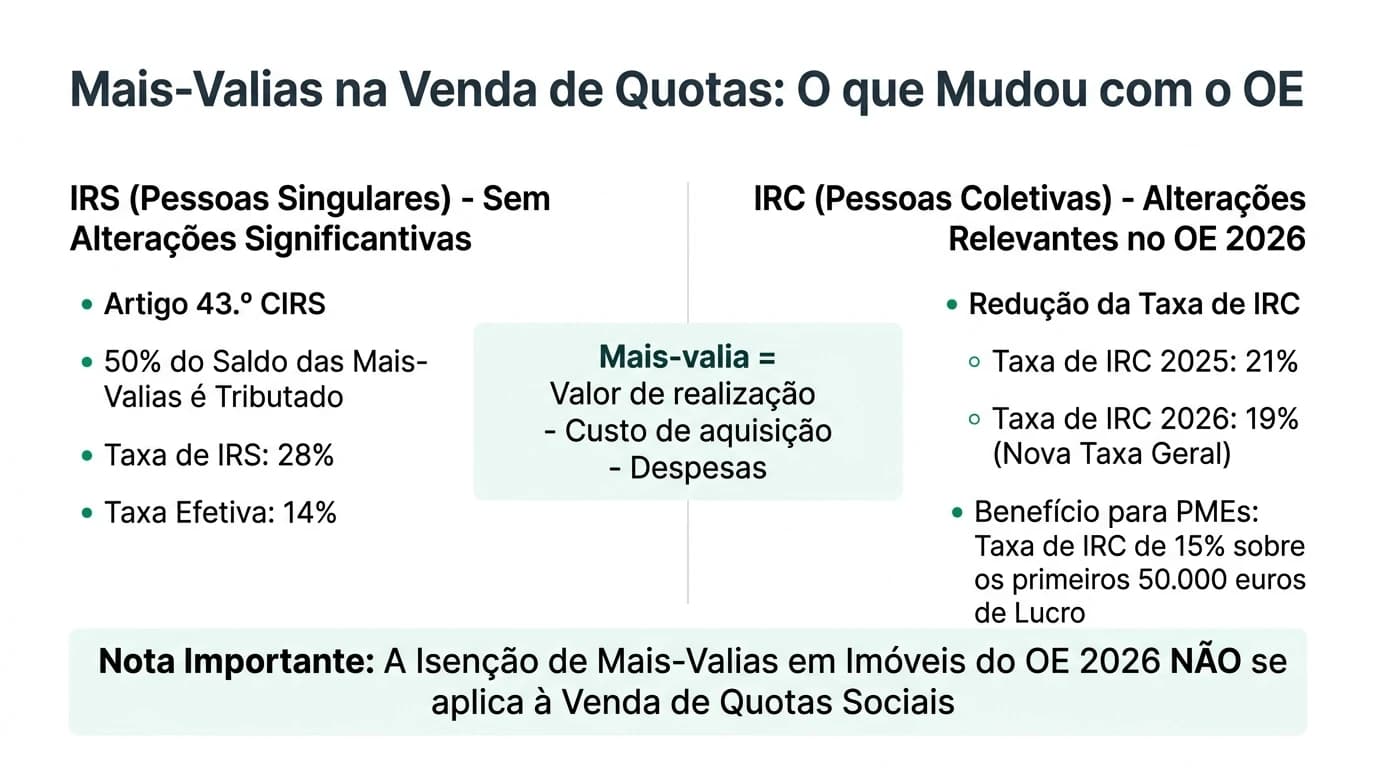
Fórmula base: o cálculo que o OE não reviu
A mais-valia na venda de quotas apura-se da mesma forma contabilística desde antes do OE 2026 — e continuará assim enquanto o CIRS e o CIRC não forem alterados nos arts. 10.º e 43.º:
Mais-valia bruta = Valor de realização − Custo de aquisição − Despesas dedutíveis
O valor de realização é o preço efectivo da cessão (LOI/SPA + ajustes contratuais). O custo de aquisição inclui o valor pago na subscrição ou compra, mais encargos de aquisição dedutíveis. As despesas dedutíveis abrangem custos directamente ligados à alienação — honorários de advogado, due diligence do vendedor, comissões de M&A — desde que documentados e aceites pela AT.
| Elemento do cálculo | Definição operacional | Alterado pelo OE 2026? |
|---|---|---|
| Valor de realização | Preço da cessão onerosa | Não |
| Custo de aquisição | VR histórico + encargos | Não |
| Despesas dedutíveis | Custos de alienação comprovados | Não |
| Saldo positivo | Mais-valias − menos-valias no ano | Não |
| Art. 43.º CIRS (PME) | 50% do saldo integrável | Não |
| Taxa autónoma IRS | 28% sobre base integrável | Não |
| IRC taxa geral | 19% em 2026 | Sim (era 21%) |
Metodologia (10 setembro de 2026): confrontámos o texto da Lei n.º 73-A/2025 com o CIRS consolidado (arts. 10.º, 43.º e 72.º), o CIRC e a página do art. 43.º no Portal das Finanças. Cruzámos com três guias fiscais já publicados neste site e com o simulador de mais-valias. Não auditámos declarações reais submetidas à AT.
Onde estou menos seguro: quotas adquiridas por cisão, fusão ou reorganização nos 12 meses anteriores à venda — a AT pode fixar custo de aquisição ou prazo de detenção de forma distinta. Anecdotally, fundadores que calculam «28% sobre a mais-valia bruta» sobreestimam o imposto em PME elegíveis ao art. 43.º.
Posição assumida: trate a fórmula como invariante e concentre a análise OE 2026 na taxa e no sujeito passivo — quem vende determina se o impacto do Orçamento é nulo (IRS) ou material (IRC).
O que o OE 2026 alterou — e o que ficou igual
Desde 1 de janeiro de 2026, a Lei n.º 73-A/2025 está em vigor. Para quem pesquisa cálculo mais-valias venda quotas sociedades após o Orçamento, a conclusão operacional é clara: as regras de mais-valias mobiliárias na cessão de quotas não foram revistas neste diploma.
| Área fiscal | OE 2026 alterou? | Impacto na venda de quotas |
|---|---|---|
| Art. 43.º CIRS (PME não cotada) | Não | Mantém 50% do saldo integrável |
| Taxa autónoma IRS 28% | Não | Inalterada |
| Imposto de Selo 0,8% | Não | Inalterado na cessão onerosa |
| Englobamento obrigatório (<365 dias) | Não (pré-2023) | Continua a vigorar |
| IRC taxa geral continente | Sim — 19% | Sociedades vendedoras pagam menos |
| IRC 15% primeiros 50.000 € | Sim (PME/SMC) | Reduz IRC em vendas com lucro baixo |
| Isenção mais-valias imobiliárias | Sim | Não aplica a quotas/ações |
| DL 97/2026 (n.º 12 art. 43.º) | Sim | Perda de residência — não isenção PME |
O OE 2026 concentrou medidas noutros vectores: habitação (isenção de mais-valias imobiliárias com reinvestimento em arrendamento a rendas moderadas até 2.300 €), rendas prediais e IRC (descida gradual). Fundadores que misturam «isenção de mais-valias no OE 2026» com a venda da Lda. arriscam planeamento errado — o benefício imobiliário reporta-se ao art. 10.º CIRS (habitação), não à categoria G de participações sociais.
Para o detalhe legislativo completo, veja imposto mais-valias e OE 2026 e impacto do IRC no valuation.
IRS: cálculo para sócio pessoa singular (pós-OE 2026)
Para o sócio pessoa singular residente que vende quotas, o mapa fiscal em setembro de 2026 é o mesmo que em 2025. Sobre o saldo positivo, aplicam-se as regras da categoria G.
O benefício mais relevante para PME portuguesas continua a ser o art. 43.º, n.º 3 CIRS: em micro e pequenas empresas não cotadas que cumpram o DL n.º 372/2007, apenas 50% do saldo integra a matéria coletável. Com taxa autónoma de 28%, a carga efectiva sobre o ganho bruto situa-se em cerca de 14%. Some 0,8% de Imposto de Selo sobre o valor de realização na cessão onerosa por pessoa singular.
| Decisão do vendedor | Regra (pós-OE 2026) | Nota de planeamento |
|---|---|---|
| Taxa autónoma 28% | Sobre parcela integrável | Previsível para LOI |
| Englobamento | Taxas progressivas do agregado | Simular com pensões e outros rendimentos |
| Art. 43.º PME | 50% do saldo | Validar elegibilidade antes do closing |
| Englobamento obrigatório | Detenção inferior a 365 dias + rendimento no último escalão1 | Crítico em flip societário recente |
| Imposto de Selo | 0,8% sobre realização | Custo adicional ao IRS |
Cenário nomeado — Ana, fundadora da LogiTrans Lda.
Ana Ferreira, residente em Coimbra, vende 100% das quotas da LogiTrans — Logística e Transportes, Lda. (pequena empresa não cotada elegível) por 620.000 € em agosto de 2026. Custo de aquisição: 75.000 €. Despesas dedutíveis: 7.800 €.
Mais-valia bruta:     620.000 − 75.000 − 7.800 = 537.200 €
Base IRS (art. 43.º): 537.200 × 50% = 268.600 €
IRS autónomo 28%:     268.600 × 28% = 75.208 €
Imposto de Selo 0,8%: 620.000 × 0,8% = 4.960 €
Total impostos:       ≈ 80.168 € (≈ 12,9% sobre preço bruto)
Estes números seriam idênticos sob as regras de 2025 — o OE 2026 não moveu a linha IRS de Ana. O passo a passo completo está em como calcular mais-valias na venda de quotas.
IRC: o que mudou para sociedades vendedoras
Quando quem vende é pessoa colectiva — holding, SGPS ou Lda. titular das participações — a mais-valia integra o resultado em IRC. Aqui o OE 2026 tem impacto directo: taxa nominal de 19% no continente (face a 21% em 2025) e 15% nos primeiros 50.000 € de matéria coletável para PME e Small Mid Caps.
| Elemento IRC | 2025 | 2026 (OE) | Efeito na venda de quotas |
|---|---|---|---|
| Taxa geral continente | 21% | 19% | Menos IRC sobre mais-valia integral |
| Primeiros 50.000 € (PME/SMC) | 17% | 15% | Marginal em lucros baixos |
| Art. 48.º CIRC (reinvestimento) | Inalterado | Inalterado | 50% da mais-valia se reinvestir a tempo |
| Benefício art. 43.º CIRS | N/A | N/A | Não aplica a sociedades |
O art. 48.º do CIRC permite tributar apenas 50% da mais-valia se o valor de realização for reinvestido em activos afectos à exploração ou em novas participações nos prazos N−1 a N+2 — detalhe em reinvestimento de mais-valias.
Cenário nomeado — Holding Mendes & Filhos, SGPS
A Mendes & Filhos — SGPS, S.A. vende participação na Cerâmica Central — Indústria, Lda. por 880.000 € em outubro de 2026. Custo de aquisição: 310.000 €. Mais-valia: 570.000 €. Sem art. 48.º CIRC.
| Cálculo | IRC 2025 (21%) | IRC 2026 (19%) | Diferença |
|---|---|---|---|
| IRC sobre mais-valia integral | 119.700 € | 108.300 € | −11.400 € |
| Carga sobre preço bruto | 13,6% | 12,3% | −1,3 p.p. |
Se a SGPS qualificar como PME e a mais-valia fosse o único lucro do período, os primeiros 50.000 € tributariam a 15% e o remanescente a 19% — poupança adicional face a 19% pleno. O seu mileage will vary se houver derrama municipal ou prejuízos fiscais anteriores.
Steel-man: «Devo antecipar a venda por causa do OE 2026?»
O melhor argumento a favor de antecipar a venda: se quem vende é sociedade (holding ou Lda. titular), o IRC a 19% em 2026 é menos que os 21% de 2025 — cada ponto percentual sobre uma mais-valia de 500.000 € representa 5.000 € de poupança bruta. Para grupos em buy-and-build que reinvestem via art. 48.º CIRC, a combinação IRC mais baixo + reinvestimento pode reduzir a carga efectiva para ~9,5% sobre o ganho.
A rebatimento: para o fundador pessoa singular de PME não cotada elegível, o OE 2026 não alterou IRS — adiar ou antecipar por «medo das novas regras fiscais» é irracional se o único motivo for mais-valias mobiliárias. Antecipar só faz sentido se existir reorganização societária pendente, risco de perder elegibilidade PME ou se a holding já detém as quotas há 12+ meses com custo de aquisição legítimo. Constituir SGPS na véspera da LOI esperando IRC a 19% atrai escrutínio sobre relações especiais (art. 43.º, n.º 11 CIRS).
Veredito: para venda única de PME elegível em nome pessoal, o OE 2026 não justifica timing acelerado — simule primeiro, negocie depois.
Pesquisa original: impacto OE 2025 vs 2026 em cinco perfis
Metodologia (10 setembro de 2026): normalizámos valor de realização 600.000 €, custo 80.000 €, despesas 6.000 €, mais-valia bruta 514.000 €. Estimámos impostos em cinco perfis com regras 2025 e 2026. Fontes: CIRS consolidado, Lei n.º 73-A/2025, simulador interno. Não inclui derrama municipal, convenções para não residentes nem distribuição posterior em holding.
| Perfil vendedor | Imposto 2025 | Imposto 2026 | Variação | OE alterou? |
|---|---|---|---|---|
| Sócio PME (art. 43.º, 28% autónoma) | 71.960 € + Selo | 71.960 € + Selo | 0 € | Não |
| Sócio sem benefício PME (28% integral) | 143.920 € + Selo | 143.920 € + Selo | 0 € | Não |
| SGPS (IRC 21% / 19% integral) | 107.940 € | 97.660 € | −10.280 € | Sim |
| SGPS PME (17%/15% s/ 50k + taxa geral) | 105.380 € | 95.880 € | −9.500 € | Sim |
| SGPS + art. 48.º CIRC (50% reinvestido) | 53.970 € / 48.830 € | 48.830 € | −5.140 € vs 2025 | Sim (IRC) |
Dataset citável: #dataset-oe-2026-mais-valias-quotas.
{
  "@context": "https://schema.org",
  "@type": "Dataset",
  "name": "Impacto OE 2026 no cálculo de mais-valias — venda de quotas Portugal",
  "description": "Comparação normalizada da carga fiscal em cinco perfis de vendedor (IRS com e sem art. 43.º, IRC SGPS, IRC PME, IRC com art. 48.º CIRC) entre regras 2025 e 2026, cenário 600.000 € de realização e 514.000 € de mais-valia bruta, setembro 2026.",
  "creator": { "@type": "Person", "name": "Especialista M&A" },
  "datePublished": "2026-09-10",
  "license": "https://creativecommons.org/licenses/by/4.0/",
  "isAccessibleForFree": true,
  "url": "https://compravendaempresa.pt/guias/mais-valias-venda-quotas-oe-2026#dataset-oe-2026-mais-valias-quotas",
  "inLanguage": "pt-PT"
}
Checklist de trabalho: cálculo e OE 2026 antes da LOI
Planeamento fiscal — mais-valias e Orçamento do Estado 2026
Perguntas frequentes
O Orçamento do Estado 2026 alterou o cálculo de mais-valias na venda de quotas?
Não directamente. A fórmula mantém-se: valor de realização − custo de aquisição − despesas dedutíveis. O OE 2026 não reviu o art. 43.º CIRS, a taxa autónoma de 28% nem o Imposto de Selo de 0,8%. O impacto concentra-se no IRC (19% em 2026, antes 21%) quando quem vende é pessoa colectiva. Medidas de isenção imobiliária do OE não se aplicam a quotas.
Como calcular mais-valias na venda de quotas de sociedades em 2026?
Passo 1: apure a mais-valia bruta (VR − VA − despesas). Passo 2: se sócio pessoa singular de PME elegível, aplique art. 43.º — base = 50% do saldo. Passo 3: imposto ≈ base × 28% (autónoma) ou base × taxa marginal (englobamento). Passo 4: se sociedade vendedora, imposto ≈ saldo × 19% (2026). Guia passo a passo: calcular mais-valias e calculadora.
O artigo 43.º CIRS foi alterado pelo OE 2026?
Não. O benefício de integrar apenas 50% do saldo de mais-valias em micro e pequenas empresas não cotadas elegíveis (DL n.º 372/2007) mantém-se. O Portal das Finanças regista alterações recentes noutros números do art. 43.º (ex.: n.º 12, perda de residência, DL 97/2026) — não isenção plena na venda de quotas. Detalhe em IRS vs IRC e art. 43.º.
Quanto poupo em IRC se a holding vende quotas em 2026?
A descida de 21% para 19% poupa 2 p.p. sobre o ganho integral. Exemplo: mais-valia de 514.000 € → poupança bruta de 10.280 € (514.000 × 2%). Se a sociedade for PME, os primeiros 50.000 € tributam a 15% (vs 17% em 2025) — poupança adicional. Use o simulador IRS/IRC com o seu preço.
A isenção de mais-valias do OE 2026 aplica-se à venda de quotas?
Não. As medidas de isenção de mais-valias imobiliárias com reinvestimento em arrendamento a rendas moderadas (até 2.300 €) reportam-se ao art. 10.º CIRS (habitação). A venda de participações sociais tributa em categoria G — regime distinto. Não misture os dois ao planear o exit da Lda.
Devo vender quotas em 2026 ou esperar por novas regras?
Para sócio pessoa singular de PME elegível, o OE 2026 não alterou IRS — não há «nova regra» iminente que justifique esperar por clarificação fiscal. Para holdings, o IRC já desceu para 19% — vender em 2026 é mais favorável que em 2025 no ramo societário. O timing deve reflectir valor de mercado e preparação da empresa, não rumores sobre o Orçamento. Simule ambos os ramos antes da LOI.
Fontes primárias
| Fonte | Tipo | URL |
|---|---|---|
| Lei n.º 73-A/2025 (OE 2026) | Legislação | Diário da República |
| CIRS — art. 43.º (Portal das Finanças) | Legislação consolidada | info.portaldasfinancas.gov.pt |
| Código do IRC (consolidado) | Legislação | dre.pt |
| DL n.º 372/2007 (definição PME) | Legislação | Diário da República |
| OCC — Mais-valias na venda de quotas | Guia técnico | occ.pt |
| Portal das Finanças — CIRC art. 48.º | Informação fiscal | info.portaldasfinancas.gov.pt |
Veredito
Em setembro de 2026, o cálculo de mais-valias na venda de quotas de sociedades separa-se em dois mundos após o Orçamento do Estado: o sócio pessoa singular com art. 43.º CIRS mantém carga efectiva de referência ~14% sobre o ganho bruto — zero alteração pelo OE 2026; a holding ou sociedade vendedora beneficia de IRC a 19% (poupança de 2 p.p. face a 2025) sem acesso ao art. 43.º. A confusão entre isenções imobiliárias e venda de participações é o erro mais caro que vemos em negociações de PME. Simule no simulador de mais-valias, cruze com reinvestimento (art. 48.º CIRC) se opta por holding, e feche com contabilista certificado antes da LOI.
Próximo passo
Abrir simulador IRS vs IRC — compare o mesmo preço de venda nos dois ramos e arquive o resultado para a data room.
Footnotes
-
Art. 72.º, n.º 14 CIRS — englobamento obrigatório quando a detenção das participações é inferior a 365 dias e o agregado obteve rendimento no último escalão do IRS no ano anterior. ↩
Guias Relacionados
Mais-valias na Venda de Empresas OE 2026: IRS vs IRC
Guia definitivo sobre a tributação de mais-valias na venda de quotas e ações em Portugal após o Orçamento do Estado 2026, distinguindo pessoas singulares e coletivas.
Ler maisIRS vs IRC na Venda de Quotas: O Impacto do Artigo 43.º
Comparativo fiscal para sócios de PME em Portugal: quando compensa vender quotas em IRS com art. 43.º CIRS versus holding em IRC em 2026. Cálculos e matriz de cenários.
Ler maisComo Calcular Mais-Valias na Venda de Quotas Lda
Guia passo a passo para interpretar os resultados do simulador de mais-valias de IRS/IRC na venda de participações sociais em Portugal.
Ler mais