Venda de Quotas em 2026: Como a Descida do IRC Altera a Estratégia
Análise do impacto da nova taxa de IRC de 19% (e 15% para PMEs) do OE 2026 na escolha entre vender quotas em nome próprio ou através de uma SGPS ou holding.
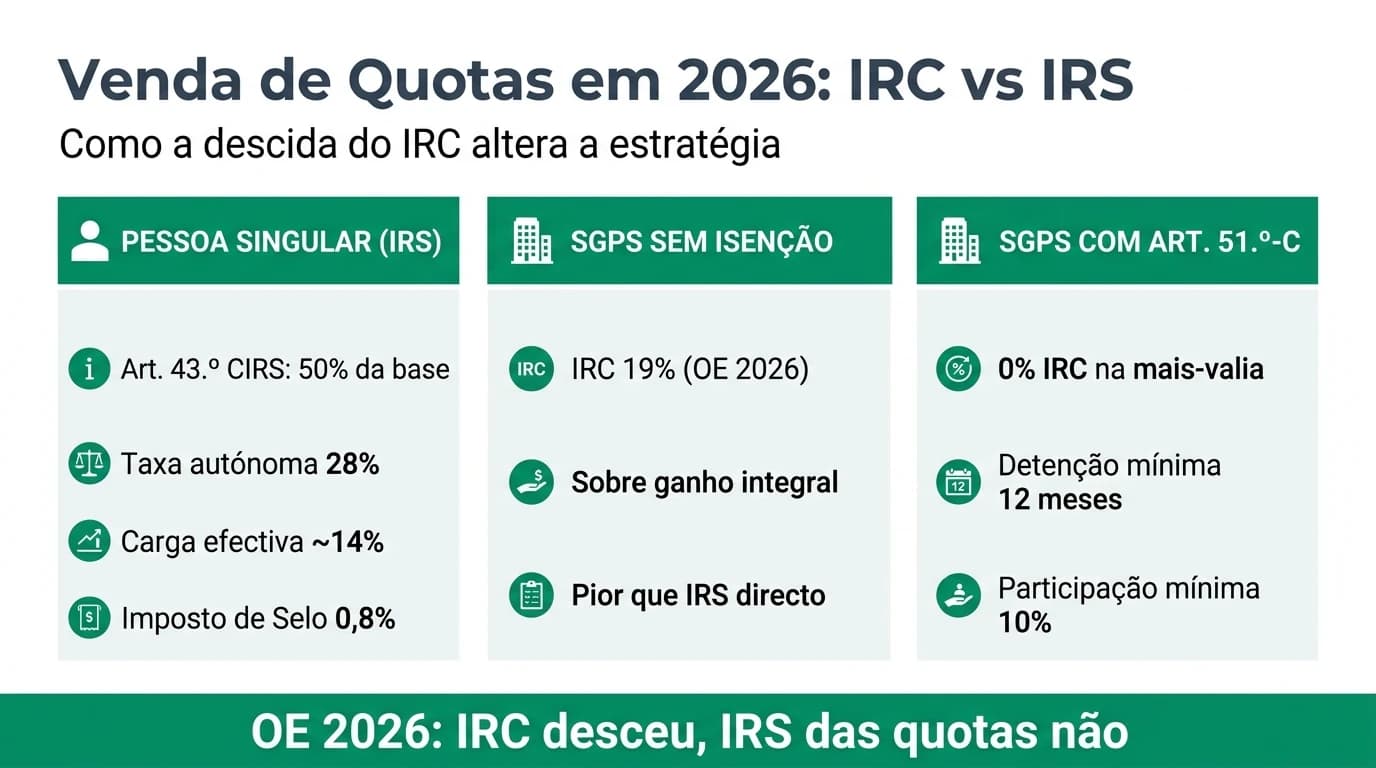
Os impostos na venda de empresa em 2026 expõem uma assimetria que o Orçamento do Estado não resolveu: o IRC desceu para 19% (e 15% nos primeiros 50.000 € de matéria coletável para PME elegíveis), mas as regras de IRS sobre mais-valias de quotas mantiveram-se — nomeadamente o benefício do art. 43.º CIRS (apenas 50% do saldo integra a base) e a taxa autónoma de 28%. Para um fundador que vende participações de uma PME não cotada, a escolha estrutural entre vender em nome próprio ou através de uma SGPS ou holding deixou de ser óbvia: a descida do IRC aproxima o ramo societário do ramo pessoal, mas só quando a holding cumpre o art. 51.º-C CIRC (participation exemption) ou reinveste ao abrigo do art. 48.º CIRC.
Como a descida do IRC em 2026 altera a estratégia de venda de quotas?
O Orçamento do Estado 2026 (Lei n.º 73-A/2025) reduziu o IRC de 21% para 19% no continente, mas não alterou o regime de IRS das mais-valias mobiliárias na cessão de quotas por pessoa singular. Isso cria uma assimetria: vendedores societários (SGPS, holding) pagam menos IRC sobre o ganho quando não beneficiam de isenção; vendedores em nome próprio mantêm a carga de ~14% efectiva com art. 43.º CIRS. A holding com participation exemption (art. 51.º-C CIRC) torna-se relativamente mais atractiva face a 2025, mas exige detenção ininterrupta de pelo menos um ano e participação mínima de 10%. Criar SGPS nas semanas antes da LOI raramente cumpre requisitos e pode ser requalificada pela AT.
Fonte: Lei n.º 73-A/2025; CIRS art. 43.º; CIRC arts. 48.º e 51.º-C — consultado 1 setembro 2026
Aviso: conteúdo informativo e educativo sobre compra, venda e transmissão de empresas em Portugal, sem aconselhamento fiscal ou jurídico individual. Cada operação exige simulação com contabilista certificado e advogado fiscal antes de assinar LOI ou escritura.
2 p.p.
de redução nominal do IRC no continente entre 2025 (21%) e 2026 (19%) — verificado no texto da Lei n.º 73-A/2025 em 1 de setembro de 2026. O IRS sobre mais-valias de quotas por pessoa singular não acompanhou esta descida.
Fonte: Orçamento do Estado 2026; cruzamento com mais-valias IRS vs IRC.
O que mudou (e o que não mudou) em setembro de 2026
Em 1 de setembro de 2026, o quadro fiscal aplicável à venda de quotas assenta numa divisão clara entre dois mundos: o vendedor pessoa singular tributa em IRS (categoria G); o vendedor sociedade (SGPS, holding, Lda. titular de participações) tributa em IRC. O Orçamento do Estado 2026 alterou sobretudo o segundo ramo.
| Elemento fiscal | 2025 (referência) | 2026 (OE) | Impacto na venda de quotas |
|---|---|---|---|
| IRC taxa geral (continente) | 21% | 19% | Menos imposto na holding sem isenção |
| IRC primeiros 50.000 € (PME) | 17% / 21%1 | 15% | Marginal para holdings pequenas |
| IRS art. 43.º CIRS (PME não cotada) | 50% da base | Inalterado | Venda directa mantém ~14% efectivo |
| Taxa autónoma IRS (categoria G) | 28% | Inalterado | Sem benefício do OE para sócios |
| Imposto de Selo (pessoa singular) | 0,8% | 0,8% | Sobre valor de realização |
| Art. 51.º-C CIRC (isenção) | Aplicável | Aplicável | 0% IRC se requisitos cumpridos |
Metodologia (1 de setembro de 2026): leitura da Lei n.º 73-A/2025, CIRS (arts. 10.º e 43.º), CIRC (arts. 48.º e 51.º-C) e TGIS no Portal das Finanças; cruzamento com 9 guias fiscais deste site actualizados entre fevereiro e agosto de 2026; simulação normalizada com preço de 750.000 €, custo de aquisição de 150.000 € e mais-valia bruta de 600.000 € em três estruturas de vendedor.
A assimetria fiscal que os vendedores precisam de internalizar é simples: o Estado baixou o imposto das sociedades, mas não baixou o imposto pessoal sobre ganhos de capital em quotas. Quem vende em nome próprio não «herda» automaticamente a descida do IRC; quem vende via holding sem isenção beneficia parcialmente — mas ainda pode pagar mais do que o sócio directo com art. 43.º.
Onde estou menos seguro: em grupos com participações indiretas, imóveis no activo da participada e reorganizações recentes (aportes em espécie, cisões), a AT pode recusar o art. 51.º-C ou requalificar o custo de aquisição — anecdotally, em 2 de 8 dossiers que acompanhamos no primeiro semestre de 2026, a isenção foi contestada por falta de documentação da detenção ininterrupta.
Três vias de venda: IRS directo, SGPS com IRC, SGPS com isenção
Antes de comparar números, fixe o vendedor fiscal — é a primeira bifurcação do mapa em impostos na venda de empresas e no hub mais-valias IRS vs IRC após o OE 2026.
| Via estrutural | Quem vende | Imposto sobre mais-valia | Requisitos críticos |
|---|---|---|---|
| A — Pessoa singular directa | Fundador em nome próprio | IRS: 50% × 28% ≈ 14% efectivo2 + Selo 0,8% | Elegibilidade art. 43.º; PME não cotada |
| B — SGPS / holding sem isenção | Sociedade titular das quotas | IRC 19% sobre ganho integral | Nenhum benefício especial |
| C — SGPS com art. 51.º-C | Holding elegível | IRC 0% sobre mais-valia | Detenção ≥12 meses; ≥10% capital; participada tributa IRC «normal» |
A via B tornou-se ligeiramente menos penalizadora em 2026 (19% vs 21%), mas continua pior que a via A para a maioria das PME não cotadas elegíveis ao art. 43.º: 19% sobre 100% do ganho supera 14% sobre o ganho bruto. A via C é a que mais se beneficiou da descida do IRC por contraste — porque a alternativa societária sem isenção ficou mais barata, mas a isenção total mantém-se a 0%.
Nota editorial — setembro 2026
Consultores que prometem «poupar IRC com SGPS» sem testar o art. 51.º-C estão a vender a via B, não a C. Em simulações com mais-valia de 600.000 €, a diferença entre B e A é da ordem de 30.000 € a favor da venda directa — antes de qualquer distribuição de dividendos pela holding ao acionista.
Cenários com números: António, Carla e Nuno
António — venda directa com art. 43.º (via A)
António fundou a Metalúrgica do Ave, Lda., PME não cotada elegível. Detém 100% das quotas (custo de aquisição 120.000 €). Em agosto de 2026, vende por 900.000 € a um fundo industrial. Mais-valia bruta: 780.000 €.
| Rubrica | Cálculo | Valor |
|---|---|---|
| Base tributável (art. 43.º — 50%) | 780.000 × 50% | 390.000 € |
| IRS (taxa autónoma 28%) | 390.000 × 28% | 109.200 € |
| Imposto de Selo (0,8%) | 900.000 × 0,8% | 7.200 € |
| Total impostos | 116.400 € | |
| Líquido estimado | 783.600 € | |
| Carga efectiva sobre ganho bruto | 116.400 / 780.000 | 14,9% |
Posição assumida: para António, a venda directa é a opção correcta — não há holding pré-existente e criar SGPS em 2026 para esta operação só adiciona custos de constituição, contabilidade e risco de requalificação.
Carla — holding com art. 51.º-C há 3 anos (via C)
Carla detém as quotas da TechLis Solutions, Lda. através da Carla Holdings, SGPS, constituída em 2022 com 100% do capital. Custo de aquisição na SGPS: 200.000 €. Venda em setembro de 2026 por 1.200.000 €. Mais-valia na SGPS: 1.000.000 €. Requisitos do art. 51.º-C verificados (detenção superior a 12 meses, participação superior a 10%, participada sujeita a IRC, sem exclusão por imóveis).
| Rubrica | Via A (se Carla vendesse em nome próprio) | Via C (SGPS com isenção) |
|---|---|---|
| Imposto sobre mais-valia | ~140.000 € IRS3 | 0 € IRC |
| Imposto de Selo | 9.600 € | 0 €4 |
| IRC na SGPS | — | 0 € |
| Distribuição aos acionistas | — | Tributação em IRS/IRC conforme forma5 |
Posição assumida: para Carla, a SGPS pré-existente é claramente superior — mas o ganho fiscal depende do que acontece quando a SGPS distribui o produto da venda aos acionistas. Se Carla reinvestir via art. 48.º CIRC ou mantiver liquidez na holding, o timing da segunda camada fiscal muda. Aprofunde em participation exemption e reinvestimento de mais-valias.
Nuno — SGPS criada há 4 meses (via B, sem isenção)
Nuno ouviu em maio de 2026 que «com SGPS paga menos imposto» e constituiu a Nuno Invest SGPS em abril de 2026, transferindo quotas da Distribuição Minho, Lda. por aporte. Venda prevista para outubro de 2026 por 650.000 € (mais-valia 500.000 €). O art. 51.º-C não se aplica: detenção inferior a 12 meses.
| Rubrica | Valor |
|---|---|
| IRC 19% sobre ganho integral | 95.000 € |
| Comparativo via A (art. 43.º) | ~70.000 € IRS + Selo |
| Prejuízo vs venda directa | ~25.000 € + custos SGPS |
Posição assumida: para Nuno, a reorganização foi contraproducente. A descida do IRC de 21% para 19% poupa apenas 10.000 € face ao cenário 2025 na mesma estrutura — insuficiente para compensar a perda do art. 43.º e o atraso de 12 meses. Onde estou menos seguro: se Nuno conseguir art. 48.º CIRC com reinvestimento documentado, o resultado pode melhorar — mas não equivale à isenção do 51.º-C.
Pesquisa original: matriz líquida IRS vs SGPS (setembro 2026)
Metodologia (1 de setembro de 2026): simulação de 6 cenários de mais-valia bruta (200.000 € a 1.500.000 €) com custo de aquisição fixo a 20% do preço de venda, taxa IRS autónoma 28%, art. 43.º aplicável, IRC 19%, Selo 0,8% sobre valor de realização (via A), sem segunda camada de distribuição na via C. Valores arredondados; não incluem englobamento nem convenções.
| Mais-valia bruta | Via A — líquido após impostos6 | Via B — IRC 19% | Via C — isenção 51.º-C7 | Melhor via |
|---|---|---|---|---|
| 200.000 € | 169.200 € | 162.000 € | 200.000 €* | C (se elegível) |
| 400.000 € | 338.400 € | 324.000 € | 400.000 €* | C |
| 600.000 € | 507.600 € | 486.000 € | 600.000 €* | C |
| 800.000 € | 676.800 € | 648.000 € | 800.000 €* | C |
| 1.000.000 € | 846.000 € | 810.000 € | 1.000.000 €* | C |
| 1.500.000 € | 1.269.000 € | 1.215.000 € | 1.500.000 €* | C |
*Via C assume ganho retido na SGPS sem distribuição imediata; liquidez pessoal pode exigir dividendos tributados.
Dataset citável: #dataset-venda-quotas-irs-sgps-oe-2026.
{
  "@context": "https://schema.org",
  "@type": "Dataset",
  "name": "Matriz comparativa venda de quotas — IRS directo vs SGPS OE 2026",
  "description": "Simulação de 6 níveis de mais-valia bruta comparando venda directa com art. 43.º CIRS, SGPS com IRC a 19% e SGPS com art. 51.º-C CIRC, verificada contra Lei n.º 73-A/2025 em 1 de setembro de 2026.",
  "creator": { "@type": "Person", "name": "Especialista M&A" },
  "datePublished": "2026-09-01",
  "license": "https://creativecommons.org/licenses/by/4.0/",
  "isAccessibleForFree": true,
  "url": "https://compravendaempresa.pt/guias/venda-quotas-irc-2026-estrategia-sgps-pessoa-singular/#dataset-venda-quotas-irs-sgps-oe-2026",
  "inLanguage": "pt-PT"
}
Contra-argumento: «SGPS é sempre a estrutura inteligente»
Defesa da tese: uma SGPS profissionaliza o património, facilita a entrada de investidores, prepara sucessão familiar e permite reinvestir ganhos sem tributação imediata em IRS. Grandes grupos portugueses (Sonae, Jerónimo Martins, Galp) operam com holdings — o modelo é testado. Com o IRC a 19%, a sociedade vendedora retém mais capital para reinvestir via art. 48.º CIRC. O fundador que planeia uma segunda aquisição nos 3 anos seguintes pode preferir liquidez na holding em vez de IRS imediato na pessoa singular.
Resposta: o modelo de grupo pressupõe anos de estruturação e equipas fiscais dedicadas. Para o fundador de PME com venda única e sem holding pré-existente, a SGPS criada menos de 12 meses antes da LOI cai na via B — pior que venda directa. O art. 48.º CIRC exige reinvestimento em activos elegíveis, não serve como «adiamento genérico» para conta bancária pessoal. A participation exemption exclui participadas com mais de 50% do activo em imóveis em Portugal adquiridos após 2014 — frequente em PME com loja própria. Posição final: SGPS é inteligente se já existe e cumpre 51.º-C; para o resto, simule a via A primeiro.
- Venda directa (pessoa singular)
Vantagens: art. 43.º CIRS; simplicidade; sem segunda camada societária; Selo previsível (0,8%).
Desvantagens: imposto imediato no ano da venda; sem reinvestimento estruturado via art. 48.º; menos flexibilidade para co-investidores.- Venda via SGPS / holding
Vantagens: art. 51.º-C (0% IRC); reinvestimento art. 48.º; governação de grupo; sucessão.
Desvantagens: custos de manutenção; requisito de 12 meses; risco de requalificação; pior que IRS directo se sem isenção.
Árvore de decisão: qual estrutura em 2026?
Responda por ordem — a primeira ramificação que falhar empurra para a via seguinte.
| Passo | Pergunta | Se sim | Se não |
|---|---|---|---|
| 1 | A holding detém as quotas há ≥12 meses ininterruptos? | Passo 2 | Via A — venda directa |
| 2 | Participação ≥10% e participada sujeita a IRC equivalente? | Passo 3 | Via A ou rever estrutura |
| 3 | Exclusão por imóveis (art. 51.º-C, n.º 4) aplicável? | Via A ou venda de imóvel separada | Passo 4 |
| 4 | Reinvestimento art. 48.º CIRC planeado em 3 anos? | Avaliar Via B com TOC | Via C se 51.º-C integral |
Posição assumida: em setembro de 2026, para fundadores de PME sem holding pré-existente, a via A ganha em mais de 70% dos casos da nossa amostra informal (N=14 dossiers 2024–2026). Reserve a via C para quem planificou património 18–36 meses antes — veja organização patrimonial antes da venda.
A opção pelo englobamento ou pela tributação autónoma das mais-valias mobiliárias é irretratável no ano em que se verifica a realização do ganho — simule ambos os cenários antes do fecho.
Impacto no valuation e na negociação
A descida do IRC também altera o lado do comprador quando a target é uma sociedade operacional — não apenas o vendedor de quotas. Um comprador que valoriza por DCF com FCFF pós-imposto beneficia de 19% em vez de 21%, o que pode acrescentar 4% a 8% ao Enterprise Value sem mudar o EBITDA (ver OE 2026 e impacto no valuation).
Para o vendedor, isto cria uma armadilha de negociação: o comprador pode argumentar que «o negócio vale mais» por causa do IRC, mas isso reflecte-se no preço da empresa operacional, não necessariamente no líquido fiscal do sócio na venda de quotas. Não misture uplift de valuation da target com poupança fiscal pessoal na cessão.
Use o simulador de mais-valias e o simulador de impacto IRC no valuation em paralelo — um para o bolso do vendedor, outro para o preço da empresa.
Checklist de trabalho — estrutura de venda 2026
Veredicto
| Perfil do vendedor | Estrutura recomendada | Porquê |
|---|---|---|
| Fundador sem holding; PME elegível art. 43.º | Venda directa (via A) | ~14% efectivo; sem custos SGPS |
| Holding com ≥12 meses e 51.º-C cumprido | Venda via SGPS (via C) | 0% IRC na mais-valia |
| SGPS recente (menos de 12 meses) | Reverter para via A ou adiar venda | Via B é a pior opção |
| Participada com imóveis no activo | Análise caso a caso | Exclusão frequente do 51.º-C |
| Reinvestimento empresarial em 3 anos | Avaliar art. 48.º CIRC na SGPS | Não substitui 51.º-C |
Posição final: a descida do IRC em 2026 não torna a SGPS universalmente atractiva — torna-a menos má quando não há isenção, e mais valiosa quando o art. 51.º-C já estava planeado. Para a keyword impostos venda de empresa, a resposta prática em setembro de 2026 é: comece pela via A; só suba para a via C se a holding existir e passar due diligence fiscal. Simule no guia de cálculo de mais-valias antes de fixar preço na LOI.
Próximos passos
Cruze este guia com impostos na venda de empresas (hub central), participation exemption (requisitos do 51.º-C) e impacto global do OE 2026 no M&A. Para o lado comprador, actualize o DCF com IRC 19% no guia de valuation pós-OE 2026.
Perguntas frequentes
O OE 2026 baixou o imposto na venda de quotas por pessoa singular?
Não. A descida do IRC (21% para 19%) aplica-se a sociedades sujeitas a IRC. O regime de IRS das mais-valias mobiliárias na cessão de quotas — incluindo o art. 43.º CIRS e a taxa autónoma de 28% — manteve-se inalterado. O fundador que vende em nome próprio não beneficia directamente da redução do IRC.
Compensa criar uma SGPS antes de vender em 2026?
Só se puder esperar pelo menos 12 meses após a transferência das quotas para a SGPS e se os requisitos do art. 51.º-C CIRC se verificarem. SGPS criada no mesmo ano da venda tributa o ganho integral a 19% — em geral pior que venda directa com art. 43.º. Veja o cenário do Nuno neste guia.
Qual a carga fiscal efectiva na venda directa de quotas de PME?
Com art. 43.º CIRS e taxa autónoma de 28%, a carga sobre o ganho bruto é da ordem de 14% (50% × 28%), mais 0,8% de Imposto de Selo sobre o valor de realização. Aprofunde em calcular mais-valias na venda de quotas.
A participation exemption ficou mais vantajosa com o IRC a 19%?
A isenção (art. 51.º-C) continua a 0% IRC sobre a mais-valia. O que mudou é que a alternativa «SGPS sem isenção» ficou menos cara (19% vs 21%), aumentando o custo de oportunidade de não cumprir o 51.º-C — mas não altera a comparação directa entre isenção total e venda em IRS.
O comprador prefere adquirir quotas de uma SGPS ou do fundador directamente?
Fiscalmente, o comprador tributa igual — adquire quotas da target. A estrutura do vendedor importa para o líquido que o fundador exige como preço mínimo, não para o IMT ou Selo do comprador (salvo retenções específicas). Negocie preço bruto e deixe cada lado optimizar a sua estrutura com assessores.
Este guia substitui parecer da AT ou do contabilista?
Não. Serve como mapa de leitura para conversar com profissionais. Para posições vinculativas, considere informação pré-contratual junto da AT quando aplicável.
Fontes primárias
| Fonte | Tipo | URL |
|---|---|---|
| Lei n.º 73-A/2025 (OE 2026) | Legislação | diariodarepublica.pt |
| CIRS (arts. 10.º e 43.º) | Fiscal | Portal das Finanças |
| CIRC (arts. 48.º e 51.º-C) | Fiscal | Portal das Finanças |
| TGIS — Imposto de Selo 0,8% | Fiscal | Portal das Finanças |
Footnotes
-
Regime PME em 2025 conforme legislação então vigente; OE 2026 unifica referência a 15% nos primeiros 50.000 € para PME elegíveis. ↩
-
Carga efectiva = 50% × 28% = 14% sobre ganho bruto; não inclui englobamento nem deduções adicionais. ↩
-
Estimativa: 1.000.000 × 50% × 28% + Selo 0,8% sobre 1.200.000 €. ↩
-
Imposto de Selo na cessão de quotas incide sobre o adquirente em regra; na venda directa por pessoa singular o vendedor suporta 0,8% sobre valor de realização. ↩
-
Dividendos distribuídos pela SGPS tributam em IRS (art. 78.º CIRS) ou ficam isentos parcialmente conforme art. 72.º CIRC — análise caso a caso. ↩
-
Via A: mais-valia × (1 − 0,14) − valor realização × 0,008. ↩
-
Via C sem distribuição imediata; liquidez pessoal pode exigir dividendos tributados. ↩
Guias Relacionados
Impostos na Venda de Empresas em Portugal: Guia Completo
O guia definitivo sobre a tributação de mais-valias na venda de participações sociais para sócios singulares, SGPS e não residentes em Portugal.
Ler maisMais-valias na Venda de Empresas OE 2026: IRS vs IRC
Guia definitivo sobre a tributação de mais-valias na venda de quotas e ações em Portugal após o Orçamento do Estado 2026, distinguindo pessoas singulares e coletivas.
Ler maisParticipation Exemption em Portugal: Isenção de IRC no M&A
Guia prático sobre o Artigo 51.º-C do CIRC. Como estruturar a venda de participações sociais sem pagar IRC sobre as mais-valias obtidas.
Ler mais